
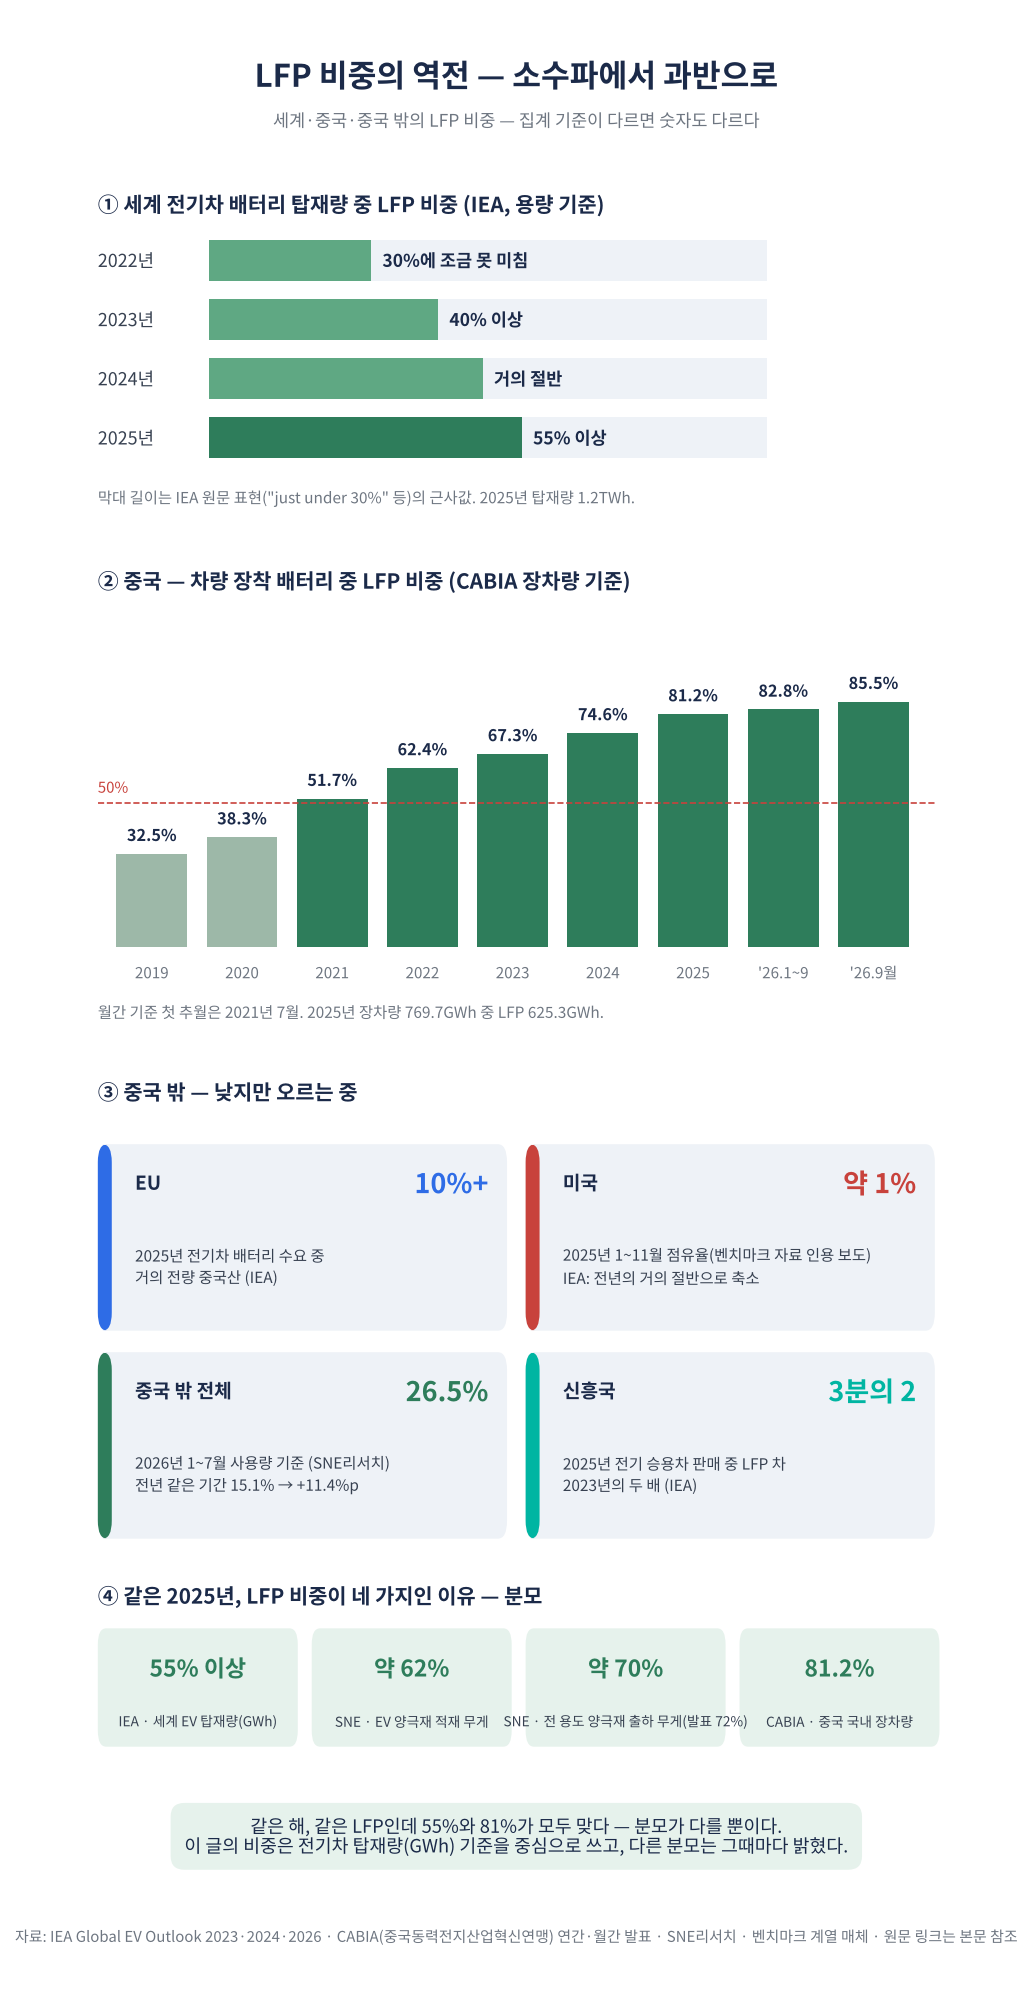
2025년 전 세계 전기차에 새로 실린 배터리 가운데 절반 이상이 리튬인산철(LFP) 배터리였다. 국제에너지기구(IEA)는 2025년 세계 전기차 배터리 탑재량 1.2TWh 중 LFP 비중을 55% 이상으로 집계했다. 2024년의 “거의 절반”에서 한 해 만에 과반을 넘겼고, 2022년에는 30%에 조금 못 미쳤던 비중이다. 중국은 더 멀리 가 있다. 중국 동력전지산업혁신연맹(CABIA) 집계로 2026년 9월 한 달 중국에서 차량에 장착된 배터리 87.2GWh 가운데 85.5%가 LFP였다.
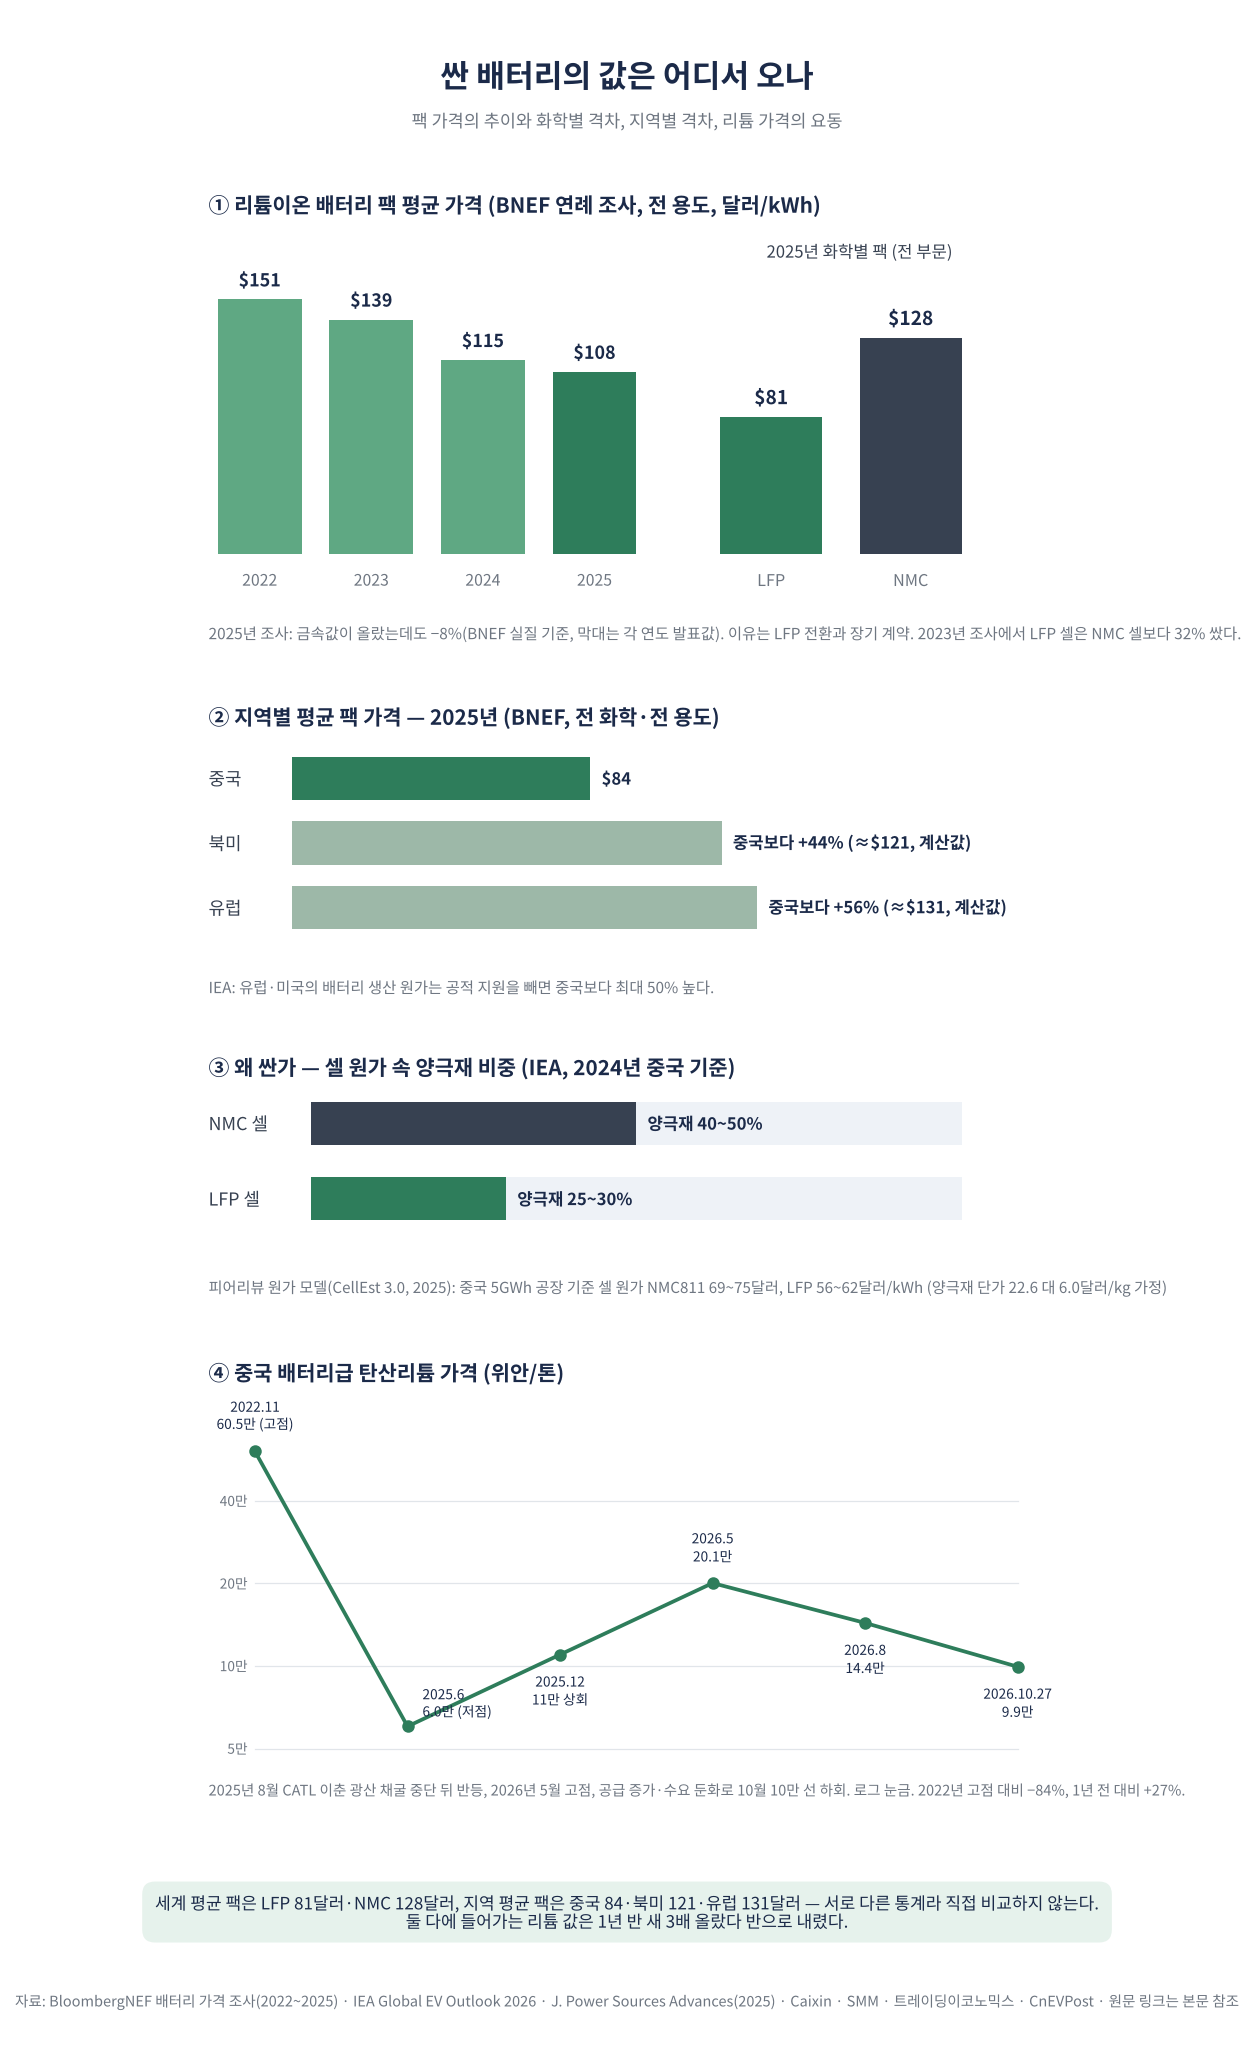
이유는 값이다. 블룸버그NEF(BNEF)가 2025년 12월 발표한 연례 조사에서 LFP 배터리 팩의 평균 가격은 kWh당 81달러로, 삼원계(NMC) 팩의 128달러보다 47달러 쌌다(전 부문 평균, 2025년 기준). 중국에서 팔린 팩의 평균은 84달러였고, 북미에서 팔린 팩은 그보다 44%, 유럽은 56% 비쌌다. 배터리는 전기차에서 가장 비싼 부품이다. 가장 비싼 부품의 값이 3분의 1 넘게 내려오면 차값의 계산이 달라진다.
그런데 중국 밖의 숫자는 다르다. IEA에 따르면 2025년 유럽연합(EU)의 전기차 배터리 수요에서 LFP는 10%를 조금 넘겼고 그 대부분이 중국산이었으며, 미국에서는 낮았던 비중이 거의 반으로 줄었다. 한국 배터리 3사의 중국 밖 시장 점유율은 2025년 36.3%(연간)에서 2026년 1~7월 27.2%로 내려갔다(SNE리서치). 24편 「상용차 전동화」에서 전기 트럭의 손익 계산을 바꾸는 가장 큰 변수로 배터리 값을 짚었다. 이번 글은 그 값의 정체를 다룬다. 싼 배터리는 무엇이 다르고, 어디서 판을 바꿨으며, 어디서는 바꾸지 못했나. 그리고 리튬조차 쓰지 않는 나트륨이온 배터리는 그다음 판이 될 수 있나.
핵심 요약
- LFP는 3년 만에 소수파에서 과반이 됐다. 세계 전기차 배터리 탑재량 중 LFP 비중은 2022년 30% 미만 → 2023년 40% 이상 → 2025년 55% 이상(IEA). 중국은 차량 장착 기준 2019년 32.5%에서 2025년 81.2%로 올랐고, 2026년 9월 한 달은 85.5%였다(CABIA). 중국 밖은 2026년 1~7월 26.5%(SNE리서치, 사용량 기준)로 낮지만 1년 새 11.4%p 올랐다.
- 값의 차이는 양극재에서 온다. 양극재가 셀 원가에서 차지하는 비중은 NMC 40~50%, LFP 25~30%다(IEA, 2024년 중국 기준). 2025년 LFP 팩은 kWh당 81달러로 NMC 128달러보다 쌌고(BNEF), 중국의 LFP 셀 현물가는 Wh당 0.41위안으로 삼원계 0.63위안보다 35% 낮다(트렌드포스, 2026년 10월). 탄산리튬 가격은 2022년 11월 톤당 60만 5,000위안에서 2025년 6월 6만 200위안까지 떨어졌다가 2026년 5월 20만 위안을 넘긴 뒤 10월 하순 9만 9,350위안으로 되돌아왔다.
- 싼 값에는 성능의 값이 붙어 있다. 셀 에너지밀도는 LFP 최대 205Wh/kg, NMC 265Wh/kg(IEA). 같은 용량이면 팩이 무겁고, 영하 20도 안팎에서 셀 용량이 10~35% 줄며(피어리뷰 실측 2건, 셀·조건에 따라 다름), 영하 10도에서 80%까지 충전하는 데 삼원계보다 1.7~1.9배 오래 걸린다(P3 셀 시험). 대신 열폭주 때 최고 온도가 440도로 NCA(911도)보다 약 470도 낮았고(피어리뷰, 18650 셀), 카를라의 10만 km 초과 모델3 표본에서는 LFP의 배터리 건강도가 가장 높았다.
- 중국 밖에서는 관세와 규정이 값의 이점을 깎는다. 미국은 중국산 승용 전기차용 배터리에 301조 관세 25%를 매기고(2024년 9월), 용도에 따라 232조 자동차부품 관세 25% 또는 2026년 7월의 강제노동 관세 12.5%가 더해진다(2차 자료). 세액공제는 중국 기술 라이선스 공장의 적격성을 흔든다. 포드 마셜 공장은 35GWh에서 20GWh로 줄어 2026년 파일럿 생산 단계이고, GM 배터리 총괄은 “LFP가 우리 포트폴리오에 들어오지 못할 가능성이 있다”고 말했다. 유럽에서는 스텔란티스·CATL의 스페인 LFP 공장이 2026년 말 초기 생산을 목표로 짓는 중이다.
- 한국은 제도와 시장이 서로 다른 방향을 가리킨다. 기후에너지환경부의 2026년 보조금 지침은 LFP를 이름으로 가리지 않지만, 셀 에너지밀도(배터리효율계수)와 재활용 가치(배터리환경성계수)라는 두 계수로 깎는다. 두 계수가 모두 0.6이면 성능·안전 보조금 350만 원은 126만 원이 된다(계산값). 2026년 국비는 아이오닉6 롱레인지 최대 570만 원, 모델Y 프리미엄 후륜 170만 원, BYD 씰 169만 원이었고, BYD는 7월부터 보조금 대상에서 빠졌다. 그래도 2025년 국내 전기차 신규등록의 33.9%가 중국산이었고, 2026년 상반기 BYD는 제조사 4위였다. 환경부 인증 저온 주행거리 비율은 LFP인 아토3가 96%, NCM인 Q4 e-트론이 65%로, 화학조성으로 갈리지 않았다. 한국 배터리 3사의 중국 밖 점유율은 1~7월 기준 1년 새 37.6%에서 27.2%로 내려갔고, 3사의 LFP 양산은 2026~2027년 ESS용이 먼저다.
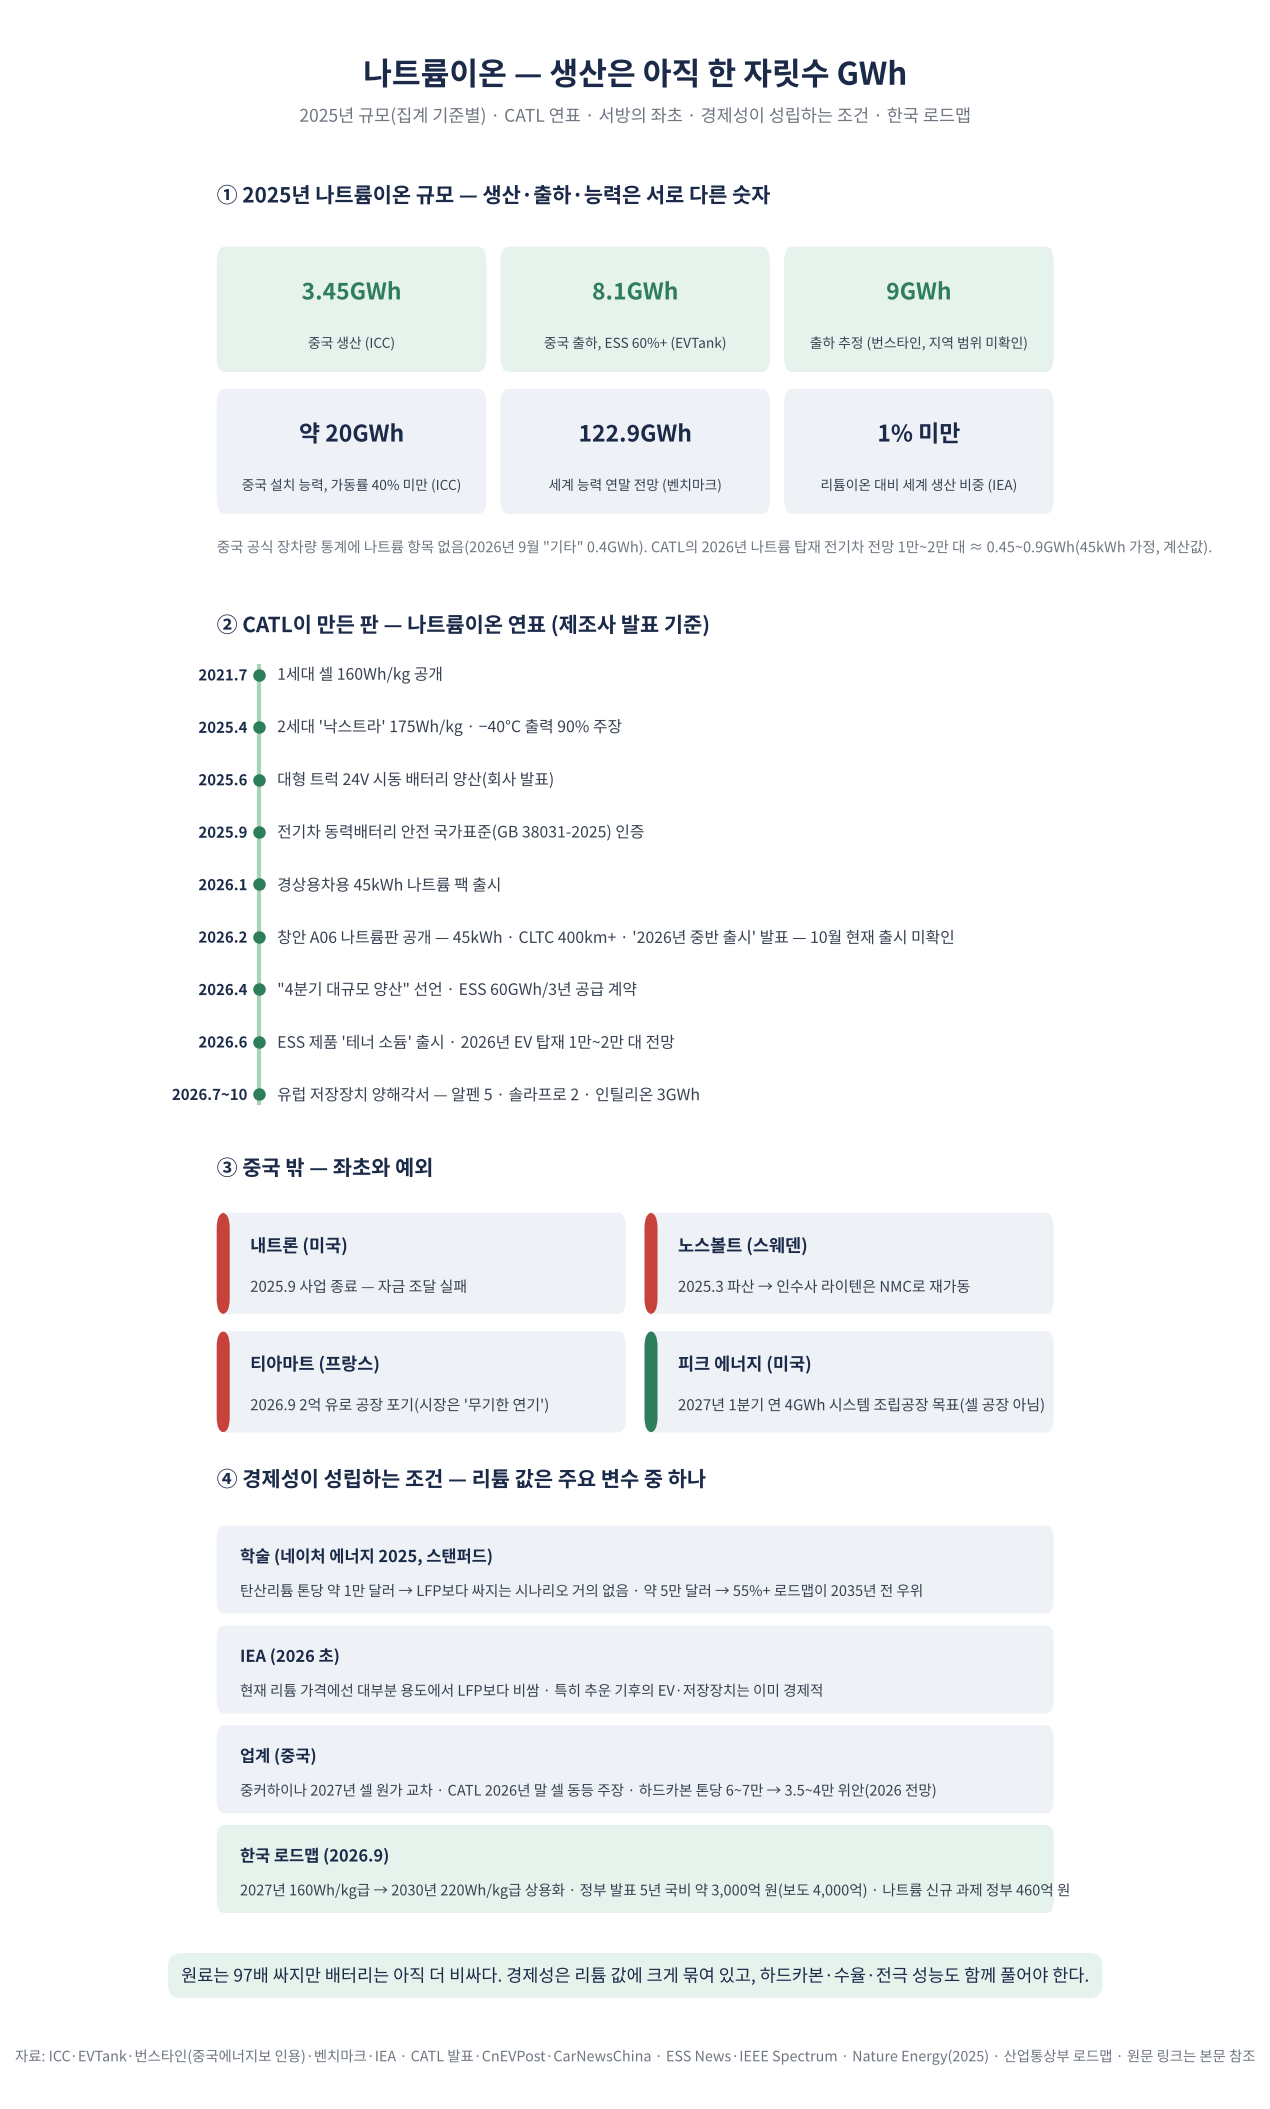
- 나트륨이온은 생산량으로 아직 리튬이온의 1% 미만이다. 2025년 중국 나트륨이온 생산은 3.45GWh(ICC), 출하는 8.1~9GWh(EVTank·번스타인)로 집계 기준마다 다르다. CATL은 2026년 자사 나트륨 배터리를 단 전기차를 1만~2만 대로 내다봤다. 스탠퍼드 연구진의 피어리뷰 논문(네이처 에너지, 2025)은 탄산리튬이 톤당 1만 달러 수준이면 나트륨이온이 LFP보다 싸지는 시나리오가 거의 없다고 분석했다. 미국 내트론은 2025년 9월 사업을 접었고, 한국 정부는 2027년 160Wh/kg, 2030년 220Wh/kg을 로드맵으로 잡았다.
싼 배터리는 무엇이 다른가
배터리의 값은 양극재가 정한다. 니켈·망간·코발트(NMC)나 니켈·코발트·알루미늄(NCA)을 쓰는 삼원계 셀에서 양극재는 셀 원가의 40~50%를 차지하지만, 인산철을 쓰는 LFP 셀에서는 25~30%다(IEA, 2024년 중국 셀 원가 기준). 독일 뮌스터대·프라운호퍼 연구진이 피어리뷰 학술지에 실은 원가 모델(CellEst 3.0, 2025)은 양극재 단가를 NMC811 kg당 22.6달러, LFP kg당 6.0달러로 놓고 중국 5GWh 공장 기준 셀 원가를 NMC811 kWh당 69~75달러, LFP 56~62달러로 계산했다(2024~2025년 현물가 가정). 차이는 kWh당 13달러, 약 18%다(계산값). LFP는 공정비가 더 들지만 소재비가 그 차이를 메우고도 남는다.
이 화학은 새것이 아니다. 존 굿이너프 교수팀이 1996년 우선권을 가진 LFP 원천 특허(미국 특허 5,910,382)는 2017년 4월에 만료됐고, 몬트리올대·CNRS의 탄소 코팅 특허는 2020년 5월, 하이드로퀘벡의 탄소 코팅 합성법 특허는 2023년 6월에 만료됐다. 업계에서 흔히 “2022년에 LFP 특허가 풀렸다”고 말하는 것은 이 특허 묶음이 2017년부터 2023년에 걸쳐 차례로 끝난 것을 뭉뚱그린 표현이다. 중국은 그보다 앞서 2011년 자국 내 해당 특허를 무효로 만들어 중국 안에서는 로열티 없이 LFP를 만들 수 있었다고 아시아경제가 전했다. 다만 첨가제·코팅·공정에 관한 2차 특허는 남아 있어 신규 진입자는 여전히 특허 조사를 거쳐야 한다는 법률가의 지적이 있다. 유럽 싱크탱크 브뤼헐이 특허 데이터베이스(PATSTAT)로 센 2024년 LFP 특허 패밀리는 중국 350건, 한국 158건, 일본 66건, 미국 48건, 유럽 46건이었다(독일 매체 보도).
LFP의 약점인 낮은 전압과 에너지밀도를 보완하려는 가지가 LMFP(리튬망간인산철)다. 인산철에 망간을 섞어 양극 전위(리튬 기준 평균)를 약 3.4V에서 3.8V 이상으로 올리면 재료 기준 에너지밀도가 10% 이상 높아진다고 서울과기대·한국전기연구원 연구진의 피어리뷰 리뷰 논문(2025)은 정리했다. 다만 같은 논문은 고온에서 망간이 녹아 나오는 문제, 낮은 전도도, LFP보다 약 30% 많은 가스 발생을 남은 과제로 꼽았다. CATL은 2022년부터 ‘M3P’라는 이름의 신형 인산염계 양극(업계는 망간계 LMFP로 본다)을 개발해 왔고, 2024년 2월 투자자 질의에 체리·화웨이 합작 모델에 적용됐다고 답했다. 궈쉬안은 2023년 셀 240Wh/kg의 LMFP 셀을 발표했다(제조사 공표, 독립 검증 없음).
나트륨이온 배터리는 한 걸음 더 간다. 리튬 대신 나트륨 이온이 양극과 음극 사이를 오간다. 나트륨의 원료인 소다회(탄산나트륨)는 2026년 10월 하순 중국에서 톤당 1,025위안(10월 26일)이었고, 같은 주 배터리급 탄산리튬은 9만 9,350위안이었다. 톤당 가격으로 약 97배 차이다(계산값). 대신 에너지밀도가 낮다. IEA는 최신 셀의 최대 에너지밀도를 나트륨이온 175Wh/kg, LFP 205Wh/kg, NMC 265Wh/kg으로 비교했다. 값싼 원료가 곧 값싼 배터리가 되는지는 뒤에서 따로 따진다.
3년 만에 뒤집힌 판 — 소수파에서 과반으로
LFP는 2010년대 내내 중국 버스와 저가차의 배터리였다. IEA 자료로 2022년 세계 전기차 배터리 수요에서 LFP는 30%에 조금 못 미쳤고, 그 LFP의 95%는 중국에서 생산된 차에 들어갔다. 같은 해 전기 경량차(LDV)용 LFP 수요의 절반은 BYD 한 회사, 15%는 테슬라였다. 2023년 40% 이상, 2024년 거의 절반(IEA, 아르거스 보도), 2025년 55% 이상. 영국 조사기관 로모션도 2025년 LFP 수요가 48% 늘어 세계 전기차 배터리 탑재의 절반을 넘겼다고 집계했다. SNE리서치의 등록 기준 집계로는 2026년 1~7월 세계 전기차 배터리 사용량 725.2GWh 중 LFP가 56.1%였고, 전기차 한 대에 실리는 배터리는 평균 34.5kWh에서 38.6kWh로 커졌다. 대당 용량이 커진 데는 순수전기차와 플러그인하이브리드의 구성 변화 같은 다른 요인도 섞여 있지만, 배터리가 싸질수록 같은 돈으로 더 큰 배터리를 싣게 된다는 방향과 맞는 숫자다.
중국의 역전은 더 이르고 더 가팔랐다. CABIA 장차량 기준으로 LFP 비중은 2019년 32.5%(윈드 데이터 인용 증권사 리포트)에서 2020년 38.3%, 2021년 51.7%로 삼원계를 넘어섰고, 2022년 62.4%, 2023년 67.3%, 2024년 74.6%, 2025년 81.2%(769.7GWh 중 625.3GWh)를 거쳐 2026년 1~9월 82.8%에 이르렀다. 월간 기준으로 LFP가 삼원계를 처음 추월한 것은 2021년 7월이었다. 2020년 3월 BYD가 칼날 모양의 LFP 셀을 팩에 바로 넣는 블레이드 배터리를 내놓고 2021년 4월 전 순수전기 모델에 표준 탑재한 시점, 그리고 2021년 10월 테슬라가 “표준 주행거리 차종은 전 세계적으로 LFP로 바꾼다”고 밝힌 시점과 겹친다. 2022년 1분기 테슬라가 생산한 차의 거의 절반이 LFP였다(미국 증권거래위원회 제출 자료).
중국 밖은 다른 속도로 움직였다. IEA는 2023년 유럽·미국 전기차 판매에서 LFP 비중이 10% 미만이었다고 썼고, 2025년에도 EU는 10%를 조금 넘긴 수준이다. 미국은 2025년 LFP 비중이 전년의 거의 절반으로 줄었다(IEA). 벤치마크(로모션의 모회사) 자료를 인용한 EV매거진은 2025년 1~11월 미국의 LFP 점유율을 “1%에 불과”하다고 적었다. 반면 신흥국에서는 2025년 전기 승용차 판매의 3분의 2가 LFP 차였고, 이는 2023년의 두 배다(IEA). SNE리서치 기준 중국을 뺀 시장의 LFP 비중은 2025년 1~7월 15.1%에서 2026년 1~7월 26.5%로 올랐다. 올라오고는 있으나 중국의 80%대와는 거리가 멀다.
관점 ① 같은 2025년, LFP 비중은 55%이기도 하고 81%이기도 하다
2025년 LFP 비중을 묻는 질문에는 네 개의 답이 있다. IEA는 세계 전기차 배터리 탑재량(GWh) 기준 55% 이상, SNE리서치는 전기차용 양극재 적재량 무게 기준 약 62%, 같은 SNE리서치가 ESS·IT까지 전 용도 양극재 출하량 무게로 세면 약 70%(발표문 표기는 72%, 같은 자료의 톤수 347만/495만으로 계산하면 70.1%), 중국 CABIA는 중국 국내 장차량 기준 81.2%다. 네 숫자는 분모가 달라 서로 다르다(70.1%는 발표된 톤수로 다시 계산한 참고값이며, 발표문의 72%와 어느 쪽이 맞는지는 확인하지 못했다). LFP는 kWh당 양극재가 삼원계보다 많이 들어가므로 무게로 세면 비중이 더 커지고, ESS는 거의 전량 LFP이므로 전 용도로 세면 또 커진다. 이 글은 전기차 이야기이므로 탑재량(GWh) 기준을 중심으로 쓰되, 다른 분모를 인용할 때는 그 사실을 적었다.
전기차보다 더 빨리 LFP로 넘어간 곳은 에너지저장장치(ESS)다. IEA는 2025년 세계 정치형 저장장치 설치의 90% 이상이 LFP였고, 세계 LFP 탑재량의 약 40%가 저장장치용이었다고 썼다. SNE리서치 집계로 2025년 세계 리튬이온 ESS 출하는 550GWh로 전년보다 79% 늘었고, CATL이 167GWh(30%), 상위 7개사가 전부 중국 업체로 합산 83.3%였다. 한국 2개사(삼성SDI·LG에너지솔루션)는 22GWh, 4%였다. SNE리서치는 그 이유를 “중국에서 제작해 온 LFP LIB의 특징이 ESS에 적합하기 때문”이라고 설명했다. 16편 「전력망과 V2G」에서 본 전력망의 저장 수요가 LFP 수요의 또 하나의 축이 된 셈이다.
왜 싼가 — 양극재, 리튬, 그리고 규모
BNEF의 연례 배터리 가격 조사는 이 흐름을 한 줄로 보여 준다. 전 용도 볼륨 가중 평균 팩 가격은 2022년 kWh당 151달러(2010년 조사 시작 이후 첫 상승), 2023년 139달러, 2024년 115달러, 2025년 108달러였다. 2025년 조사에서 BNEF는 금속 값이 올랐는데도 팩 가격이 8%(실질 기준) 더 내린 이유로 LFP로의 전환과 장기 계약을 들었다. 2023년 조사에서 LFP 셀은 NMC 셀보다 32% 쌌고, 2025년 조사에서 LFP 팩(81달러)과 NMC 팩(128달러)의 차이는 37%였다(계산값). IEA는 2025년 LFP 팩이 NMC보다 40% 이상 쌌다고 봤는데, 그 격차의 일부는 LFP 위주의 저장장치용 팩이 평균에 들어간 효과라고 스스로 적었다. 두 기관의 숫자가 왜 다른지는 공개 자료로 다 확인되지 않으며, IEA는 저장장치용 팩이 섞인 효과를 그 일부로 설명했다.
중국 현물 시장의 격차는 더 분명하다. 대만 트렌드포스의 2026년 10월 22일 갱신 시세로 전기차용 LFP 셀은 Wh당 0.41위안, 삼원계 셀은 0.63위안이었고, 팩은 각각 0.53위안과 0.80위안이었다. 셀 기준 35%, 팩 기준 34% 싸다(계산값). 같은 날 LFP 양극재는 톤당 5만 3,800위안, NCM811 양극재는 19만 1,000위안이었다. 미국의 사정은 다르다. 아르곤국립연구소는 2023년 모델연도 기준 미국산 전기차 팩 원가를 LFP kWh당 120~130달러, 니켈·망간계 130~140달러로 원가 모델(BatPaC)에서 추정했다(2023년 달러, 시장 조사가 아닌 모델값). IEA는 유럽·미국의 배터리 생산 원가가 공적 지원을 반영하지 않은 기준으로 중국보다 최대 50% 높다고 썼다. 같은 LFP라도 어디서 만드느냐에 따라 값이 다르고, 그래서 중국산 LFP를 사다 쓰는 것과 밖에서 만드는 것은 다른 계산이 된다.
LFP를 싸게 만든 또 하나의 변수는 리튬 값이다. 중국 배터리급 탄산리튬 가격은 2022년 11월 톤당 60만 5,000위안까지 올랐다가 2025년 6월 6만 200위안(주간 평균)으로 90% 떨어졌다. 그 뒤가 반전이다. 2025년 8월 CATL이 장시성 이춘의 레피돌라이트 광산 채굴 허가가 만료돼 채굴을 멈추자 가격이 뛰기 시작했고(이 광산의 연간 생산능력 추정은 기관마다 다르며, 세계 리튬 공급의 약 4%로 보는 집계도 있다), 2026년 5월 중순 현물가는 20만 500위안까지 올랐다. 그러나 정광 입항 뒤 스포듀민계 생산이 늘고 수요가 둔화하면서(SMM) 2026년 10월 22일 SMM 현물가는 9만 9,350위안으로 10만 선 아래로 내려왔다. 호주 광산 재가동과 재고 집계 방식 변경도 겹쳤다(트레이딩이코노믹스). 5월 고점 대비 반값이고 2022년 고점 대비 84% 낮지만, 1년 전보다는 27% 높다(트레이딩이코노믹스, 10월 27일). 리튬은 LFP와 삼원계 모두에 들어간다. 리튬 값이 오르면 소재비에서 리튬이 차지하는 몫이 큰 LFP가 상대적으로 더 불리해지고, 내리면 반대가 된다.
배터리가 전기차 원가에서 차지하는 몫은 추정마다 다르다. 골드만삭스는 2022년 보고서에서 약 30%로 봤고, 2024년 10월 보고서에서는 금속이 배터리 원가의 60% 가까이를 차지하며 2026년 팩 가격이 kWh당 80달러 쪽으로 간다고 내다봤다. BNEF는 2024년 조사에서 2030년 팩 가격을 69달러로 전망했다(일렉트리브 보도). 8편 「전고체 배터리, 진짜 게임체인저일까」에서 본 시제품 전고체의 kWh당 400~600달러와 견주면, LFP가 넘어야 할 상대는 전고체가 아니라 더 싸지는 자기 자신이다. 다만 이 값이 차값에 얼마나 옮겨 가는지는 다른 문제이며, 뒤의 반론 절에서 다룬다.
성능의 값 — 밀도와 무게, 겨울과 수명
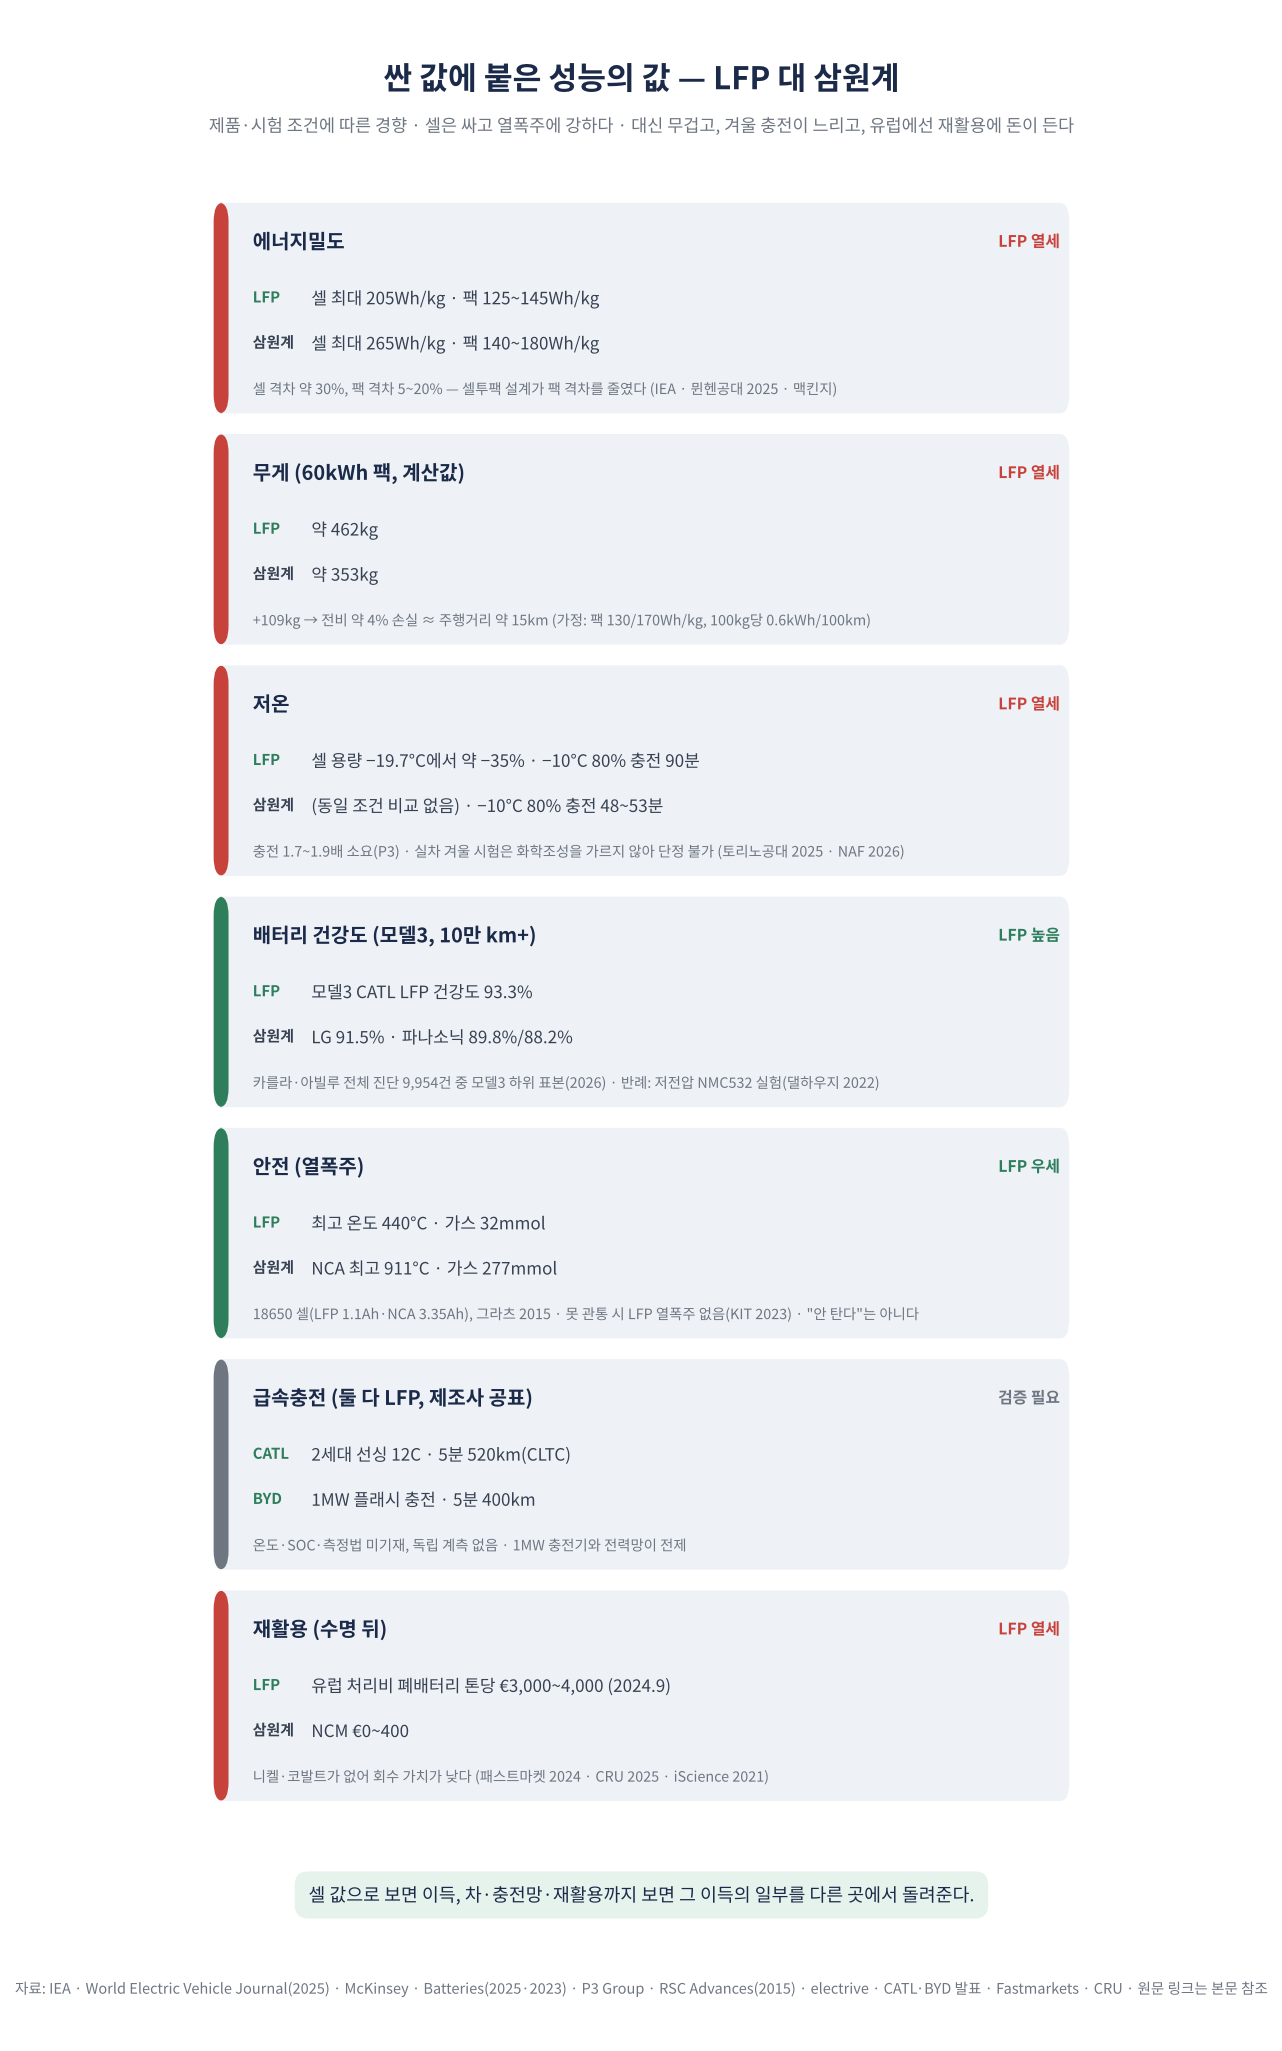
싼 값에는 대가가 붙는다. 첫째는 에너지밀도다. IEA는 최신 셀 기준 LFP 최대 205Wh/kg, NMC 최대 265Wh/kg으로 비교했다. 맥킨지는 셀 단계 격차를 약 30%, 팩 단계 격차를 5~20%로 봤다. 팩으로 가면 격차가 줄어드는 이유는 LFP가 열에 강해 팩 안에 냉각·보호 구조를 덜 넣어도 되고, 블레이드처럼 모듈을 없앤 셀투팩 설계가 LFP에서 먼저 자리 잡았기 때문이다. 뮌헨공대 연구진이 145종 전기차의 산업 벤치마크·제원 데이터를 분석해 피어리뷰 학술지에 실은 결과(2025)로 팩 에너지밀도는 LFP 125~145Wh/kg, NMC 140~180Wh/kg이었다. 맥킨지가 추적한 베스트셀러 LFP 팩의 밀도는 2014년 80Wh/kg에서 2023년 140Wh/kg으로 75% 올랐다. BYD가 2026년 3월 내놓은 2세대 블레이드 배터리는 공식적으로는 “1세대 대비 5% 향상”이라고만 밝혔고, 제3자 분해 팀은 팩 572kg·약 132Wh/kg(추정)으로 계산했다(비공식 분해, 차종 미공개).
둘째는 무게다. 같은 60kWh 팩을 LFP 130Wh/kg과 NMC 170Wh/kg으로 만들면 무게는 462kg과 353kg, 약 109kg 차이가 난다(계산값, 위 뮌헨공대 범위의 대표값 가정). 428종 전기차의 공인 전비를 분석한 피어리뷰 논문(Environmental Sciences Europe, 2020)은 승용차 질량 100kg당 전력 소비가 100km당 약 0.6kWh 늘어난다고 추정했다. 이 계수를 적용하면 109kg은 100km당 약 0.65kWh, 전비 16kWh/100km인 차에서 약 4%의 손실이고 60kWh 팩이면 약 15km의 주행거리다(계산값). 실제 차에서는 더 작게 나타나기도 한다. 2022년형 테슬라 모델3 후륜(LFP)의 미국 환경보호청(EPA) 전비는 마일당 255Wh로 장거리형(NCA·듀얼모터 사륜) 257Wh와 거의 같았다(구동계가 달라 화학조성만의 비교는 아니다). 문제는 전비보다 “같은 바닥 면적에 몇 kWh를 넣느냐”다. 같은 공간에서 LFP는 용량이 작고, 장거리 모델은 여전히 삼원계인 이유가 여기 있다.
셋째는 겨울이다. 토리노공대 연구진이 상용 LFP 셀(23Ah)을 0.5C로 방전한 피어리뷰 실측(2025)에서 용량은 상온 대비 영하 9.1도에서 약 15%, 영하 19.7도에서 약 35% 줄었다(저자들은 “예비·근사치”라고 적었다). 베를린공대 연구진이 12V 시동용 LFP 배터리(26650 셀 조합) 4종을 납축전지와 비교한 피어리뷰 시험(2023)에서는 영하 18도 용량 유지율(C/20 저율 방전)이 82~91%였고, 영하 30도 냉간 시동 시험은 LFP 4종 모두 실패했다. 충전은 더 느려진다. 독일 컨설팅사 P3의 셀 시험에서 영하 10도에서 1C로 80%까지 충전하는 시간은 NCA 셀 48~53분, LFP 셀 90분으로 약 1.7~1.9배였다(0도에서는 80%까지는 비슷했지만 90%까지는 비교 NCA 셀에 따라 LFP가 14~31분 더 걸렸다). P3는 그 이유를 LFP의 상한 전압(3.6V)이 NCA(4.2V)보다 낮아 저온에서 정전류 구간이 일찍 끝나는 데서 찾았다. 다만 실차 겨울 시험은 화학조성별로 갈라 보기 어렵다. 노르웨이자동차연맹(NAF)이 2026년 1월 최저 영하 32도에서 24대를 달리게 한 시험의 평균 주행거리 감소는 38%였는데, NAF는 각 차의 배터리 화학을 적지 않았다. 미국 리커런트가 3만 대 이상의 실주행 자료로 낸 영하 7도 주행거리 유지율 70%도 LFP를 따로 집계하지 않았다. “LFP는 겨울에 약하다”는 셀 단위에서는 사실이지만, 차 단위에서는 히트펌프·열관리 같은 설계 요인이 함께 작용해 화학조성만으로 가르기 어렵다. 한국 환경부의 공인 저온 주행거리로 본 비교는 아래 한국 절에서 다룬다.
넷째는 수명인데, 실차 표본 자료에서는 LFP 쪽이 유리하게 나왔다. 스웨덴 중고차 업체 카를라가 오스트리아 진단업체 아빌루의 검사 9,954건을 분석한 2026년 자료에서 10만 km 이상 달린 테슬라 모델3의 배터리 건강도(SoH)는 CATL LFP 93.3%, LG 셀 91.5%, 파나소닉 셀 89.8%·88.2%로 LFP가 가장 높았다. 샌디아국립연구소가 상용 원통형 LFP·NCA·NMC 셀을 여러 해 시험한 피어리뷰 논문(Journal of The Electrochemical Society, 2020)은 열화 속도가 화학조성과 온도·방전심도·충방전율에 따라 크게 달라진다고 보고했다. 그러나 반례도 있다. 댈하우지대 제프 단 연구진은 상한 전압을 3.8V로 낮춘 단결정 NMC532 셀이 부피 에너지밀도와 고온(40~70도) 수명 모두에서 LFP를 앞선다는 피어리뷰 결과(2022, 전극 스택 기준 무게당 밀도는 둘 다 약 210Wh/kg)를 보고했다. “LFP는 무조건 오래 간다”는 조건에 따라 틀릴 수 있다.
수명과 얽힌 LFP 특유의 운용 문제가 하나 더 있다. 전압이 평탄해 충전 상태(SOC)를 전압으로 읽기 어렵다는 점이다. 스탠퍼드·올보르·충칭대 연구진의 피어리뷰 논문(ACS Energy Letters, 2025)은 LFP의 개방 전압이 SOC 30~80% 구간에서 거의 평탄해, 40% 지점에서 전압을 15mV만 높게 읽어도 SOC가 70.7%로 계산되고 5mV 오차가 20%의 SOC 오차로 이어진다고 보여 줬다. 테슬라는 LFP 차주에게 충전 한도를 100%로 두고 적어도 주 1회 완충하라고 안내하면서 그 이유를 “가용 주행거리를 최대로 하고 차가 충전 상태를 정확히 판단하도록 돕기 위해서”라고 밝혔다. 평탄한 전압 곡선에서 100% 부근의 전압 상승이 잔여 거리를 바로잡는 기준점이 되기 때문이다. 그런데 댈하우지대 연구진의 또 다른 피어리뷰 시험(2024)은 LFP 셀의 열화율이 운용 SOC 구간에 따라 250~400% 달라지며, 0~25% 구간이 가장 느리고 75~100% 구간이 가장 빠르다고 밝혔다. 제조사의 “100%로 두라”와 학계의 “높은 SOC에 오래 두지 말라”는 서로 다른 목적의 조언이며, 두 쪽을 함께 읽으면, 제조사의 보정 충전 안내는 지키되 완충 상태로 오래 세워 두는 시간은 줄이는 쪽이 된다(목표 충전량과 주기는 차량별 안내를 따른다).
급속충전과 안전 — LFP가 뒤집은 두 통념
“LFP는 느리게 충전된다”는 통념은 중국 업체들이 공격적으로 깨고 있다. CATL은 2023년 8월 4C 충전으로 10분에 400km를 더하고 영하 10도에서 30분에 80%까지 채운다는 LFP 배터리 ‘선싱’을 발표했고, 2025년 4월 2세대에서는 최대 12C·1.3MW로 5분에 520km를 더한다고 주장했다(주행거리는 중국 CLTC 기준, 메가와트급 충전기 전제). 2025년 9월 유럽 시장용 ‘선싱 프로’는 WLTP 758km·사용 수명 12년 또는 100만 km를 내세운 장수명형과 10분에 WLTP 478km를 채우는 급속형(보증 10년·24만 km) 두 가지로 나왔다. BYD는 2025년 3월 1,000V·1,000A의 1MW 충전으로 “5분에 400km”를 더한다는 슈퍼 e-플랫폼을 공개했다. 이 숫자들은 전부 제조사 공표값이다. BYD 발표문에는 시험 온도·충전 시작 SOC·측정법이 없고, 독일 매체 일렉트리브는 이 수치를 “회사 측 주장”으로만 전하면서 앞서 나온 5C 배터리(CATL)조차 최대 충전 출력은 “잠깐만” 나온다고 짚었다. BYD가 발표문에서 함께 내세운 충전율 10C를 한 L 세단의 83.2kWh 팩(공개 제원, 2차 자료)에 적용하면 832kW이고, 1MW는 이 팩 기준 12C에 해당한다(계산값). 1MW와 10C가 어느 차종·어느 조건의 값인지 발표문은 적지 않았다. 메가와트 충전을 독립 기관이 계측한 자료는 이번 조사에서 찾지 못했다. 14편 「EV 충전 인프라 표준 경쟁」에서 본 것처럼, 5분 충전은 배터리만이 아니라 1MW를 꽂을 수 있는 충전기와 전력망이 함께 있어야 성립한다.
“LFP는 안 탄다”는 통념은 반만 맞다. 오스트리아 그라츠 연구진이 18650 셀을 완충 상태에서 가열한 피어리뷰 실험(RSC Advances, 2015)에서 열폭주 개시 온도는 LFP 140도, NCA 139도로 비슷했지만 최고 온도는 LFP 440도, NCA 911도였고, 발생 가스는 LFP 32mmol, NCA 277mmol로 약 9배 차이였다(다만 시험 셀 용량이 LFP 1.1Ah, NCA 3.35Ah로 달라 Ah당으로는 약 2.8배다). 독일 카를스루에공대 연구진의 피어리뷰 실험(2023)에서 못 관통 시험을 하자 NMC·NCA 셀은 30% 충전 상태에서도 열폭주했지만 LFP 셀은 모든 충전 상태에서 열폭주 없이 132도 이하에 머물렀다. 연구진은 “LFP 셀이 본질적으로 더 안전하다”고 결론 내리면서도, 비교한 LFP 셀의 용량이 3Ah로 삼원계 4~5Ah보다 작았다는 조건을 달았다. 13편 「EV 화재 안전과 배터리 관리」에서 정리한 대로 LFP도 열폭주 때 수소 비중이 높은 가스를 내어 낮은 농도에서도 점화할 수 있다. 2021년 4월 베이징 다훙먼의 LFP 저장시설에서 폭발이 일어나 소방관 2명이 숨진 사고가 그 증거다. 더 안전하다는 것과 안 탄다는 것은 다른 말이다.
중국 밖에서는 — 테슬라·포드·GM, 그리고 헝가리
중국 밖에서 LFP를 가장 먼저, 가장 많이 쓴 완성차는 테슬라였다. 그러나 미국 안에서 LFP 셀을 만드는 일은 전기차가 아니라 저장장치에서 먼저 이뤄졌다. 테슬라는 2026년 10월 21일 3분기 실적 발표에서 네바다 공장의 자체 LFP 셀로만 만든 첫 메가팩을 출하했다고 밝혔고, 이 공장의 초기 능력은 7GWh다. 포드는 2023년 2월 CATL의 기술을 빌려 미시간 마셜에 35억 달러·35GWh의 LFP 공장을 짓겠다고 발표했지만, 같은 해 11월 규모를 20GWh로 43% 줄였다. 2026년 6월 포드는 D-샘플 셀을 만들며 연내 양산 가능한 셀을 목표로 한다고 했고, CATL 부사장 멍샹펑은 미시간 공장의 ‘성공적 가동’을 말했지만, 이는 양산이 아니라 파일럿 생산의 시작이라고 일렉트리브는 짚었다. 고용 계획은 당초 2,500명에서 1,700명으로 줄었고, 이 셀은 2027년 출시할 저가 픽업에 들어간다. 그사이 미국 하원 중국특위 위원장은 2026년 1월 포드에 서한을 보내 CATL을 국방부가 지정한 중국 군사기업이라 부르며 라이선스 계약의 변경 여부와 세액공제 청구 의사를 물었고, 교통장관도 9월 중국 기업과의 관계에 “깊은 우려”를, CATL 기술 의존에는 “깊이 놀랐다”는 서한을 보냈다. 포드는 “제한적인 기술·서비스 계약”이라고 답했다.
GM은 더 뒤로 물러섰다. 2025년 7월 LG에너지솔루션과의 합작 공장(테네시 스프링힐)을 LFP로 전환해 2027년 말 상업 생산에 들어간다고 발표했으나, 2026년 3월 이 공장의 LFP는 저장장치용으로 방향을 바꿨다. GM 배터리 총괄 커트 켈티는 2026년 6월 “LFP가 우리 포트폴리오에 들어오지 못할 가능성이 있다”며 회사 발표로 LFP보다 에너지밀도가 33% 높고 원가는 비슷하다는 리튬망간리치(LMR) 개발 셀을 주력으로 꼽았다. 신형 볼트는 당분간 관세를 내고 CATL LFP를 수입해 쓴다. 한국 배터리 3사의 북미 LFP도 2026년 10월 현재 전부 저장장치용이다. LG에너지솔루션은 2025년 상반기 미시간 홀랜드에서 미국 최초로 ESS용 LFP 양산을 시작했고, 삼성SDI는 미국 각형 LFP ESS 셀을 2026년 10월부터 생산하며, SK온은 조지아 공장 일부를 ESS 전용 LFP 라인으로 바꿔 2026년 하반기부터 전환·공급에 들어간다고 밝혔다. 북미에서 전기차용 LFP 셀을 양산 중인 서방·한국 공장은 이번 조사에서 확인하지 못했다.
유럽은 중국 업체의 공장이 오는 길이었다. 다만 공장마다 화학조성이 다르다. 메르세데스·BMW에 셀을 공급할 CATL의 헝가리 데브레첸 공장(투자 73억 4,000만 유로, 공식 발표에 화학조성 미기재)은 2026년 3~4월 양산 계획이 미뤄졌고, 8월 직원 9명이 니켈에 노출돼 세 구역이 작업 금지됐으며, 9월 하순(23일 보도)에야 첫 두 라인이 시험생산에 들어갔다. 셀이 모자라 메르세데스-벤츠는 여름에 브레멘의 전기 GLC 생산을 멈췄고(같은 보도), 새 밴 VLE의 배터리는 데브레첸 대신 중국에서 공급됐다. BYD의 헝가리 세게드 공장은 당초보다 약 1년 늦은 2026년 4분기 생산 시작을 예고했다. 스텔란티스와 CATL이 스페인 사라고사에 짓는 최대 50GWh의 LFP 합작 공장은 2025년 11월 착공했다. 양사는 2026년 말 초기 생산을 목표로 내세웠지만 일정은 아직 모호하고, 전체 공사 완료는 2028년 3월로 잡혀 있으며, 중국 노동자 약 2,000명이 건설에 투입된다. 유럽 자체 셀 사업은 반대로 좁아졌다. 스텔란티스·메르세데스·토탈에너지스의 합작 ACC는 독일·이탈리아 공장을 2026년 2월 완전히 접었고, 노스볼트를 인수한 라이텐은 2026년 NMC로 재가동하며, 폭스바겐 파워코의 잘츠기터 통합셀은 2025년 12월 첫 NMC 셀을 생산해 2026년 증산에 들어갔고 LFP는 추후 과제로 남았다. 그래도 차는 바뀌고 있다. 메르세데스 CLA 200의 기본형은 58kWh LFP로 WLTP 541km에 4만 9,421유로, 상위형 CLA 250+는 NMC로 792km에 5만 5,859유로다. 르노는 2024년 7월 LG에너지솔루션과 CATL의 LFP로 2026년 초부터 배터리 원가를 약 20% 낮추겠다고 밝혔다. 유럽의 LFP는 2025년에도 “거의 전량 중국산”(IEA)이고, 그 자리를 한국·유럽 공장이 얼마나 채우느냐가 다음 질문이다.
관세와 규정이 세운 벽
중국 밖, 특히 미국에서 LFP 확산을 늦추는 요인 가운데 가장 눈에 띄는 것은 제도다. 미국은 2024년 9월 27일부터 중국산 승용 전기차용(품목번호 8507.60.0010) 리튬이온 배터리의 301조 관세를 7.5%에서 25%로 올렸고, 저장장치 등 비(非)전기차용 배터리는 2026년 1월 1일부터 같은 25%가 적용됐다(연방관보). 2025년에 더해졌던 국제긴급경제권한법(IEEPA) 기반 관세는 2026년 2월 20일 연방대법원이 대통령에게 그 권한이 없다고 판결하면서 2월 24일부터 징수가 중단됐지만, 301조 관세는 그대로 남았고 2026년 7월 24일에는 강제노동 조사에 따른 301조 관세 12.5%가 중국산에 추가됐다. 한 물류업체의 정리로는 중국산 배터리에 기본 관세 3.4%와 301조 25%가 붙고, 강제노동 관세 12.5%까지 더해지면 40.9%다. 다만 같은 자료는 승용차 부품으로 들어오는 배터리에는 강제노동 관세 대신 232조 자동차부품 관세(25%)가 붙을 수 있다고 적었다(그 경우 단순 합계 53.4%, 계산값). 실제 세율은 용도·품목번호·면제 여부에 따라 달라 하나의 숫자로 말하기 어렵다. 중국산과 미국산 LFP의 값을 견주려면 같은 사양·연도·공급 조건의 견적에 품목별 관세를 얹어 비교해야 하며, 앞에서 본 지역 평균 팩 가격(중국 84달러)이나 아르곤연구소의 원가 모델값(미국산 LFP 120~130달러)에 세율을 곱하는 것으로는 답이 나오지 않는다.
세액공제는 벽을 하나 더 세운다. 2025년 7월 4일 서명된 미국의 예산조정법(OBBBA)은 전기차 구매 세액공제(30D)를 2025년 9월 30일 구매분까지로 끝냈고, 배터리 생산 세액공제(45X)에는 적격 부품의 총 직접재료비 가운데 금지외국법인(PFE)이 채굴·생산·제조한 재료비를 뺀 비율(물질적 지원 비용 비율, 판매연도 기준)이 2026년 60%, 2027년 65%, 2028년 70%, 2029년 80%, 2030년 이후 85% 이상이어야 한다는 조건을 달았다. 중국 기업에 지식재산·로열티 권한을 주는 라이선스는 ‘실효적 지배’로 간주될 수 있어, 포드-CATL 같은 구조의 적격성이 쟁점이 됐다(호건로벨스 캐드월러더 해설). 벤치마크 미네랄 인텔리전스는 OBBBA 통과 전인 2025년 6월, 당시 법 기준으로 포드 마셜 공장이 2026~2029년 받을 수 있는 공제를 약 23억 달러로 추정했다. 유럽의 벽은 낮다. EU는 2024년 10월 중국산 전기차에 BYD 17.0%, 지리 18.8%, 상하이차 35.3%, 테슬라 7.8%의 상계관세를 확정했지만 배터리 셀·팩 자체를 겨눈 조사는 이번 검색에서 찾지 못했다. EU 배터리 규정의 탄소발자국 신고 의무는 방법론 위임법이 채택되지 않아 2026년 9월 현재 발효되지 않았고, 배터리 여권은 2027년 2월, 재활용 원료 최소 비율은 2031년 8월부터다(일정 정리, 2차 자료). 22편 「전기차의 탄소 계산서」에서 본 대로 중국 중심 공급망의 배터리 탄소발자국은 유럽 중심보다 높으므로, 탄소발자국 규제가 작동하면 중국산 LFP는 불리해질 수 있지만 그 시계는 아직 돌지 않았다.
한국 ① — 보조금 지침은 LFP를 어떻게 보나
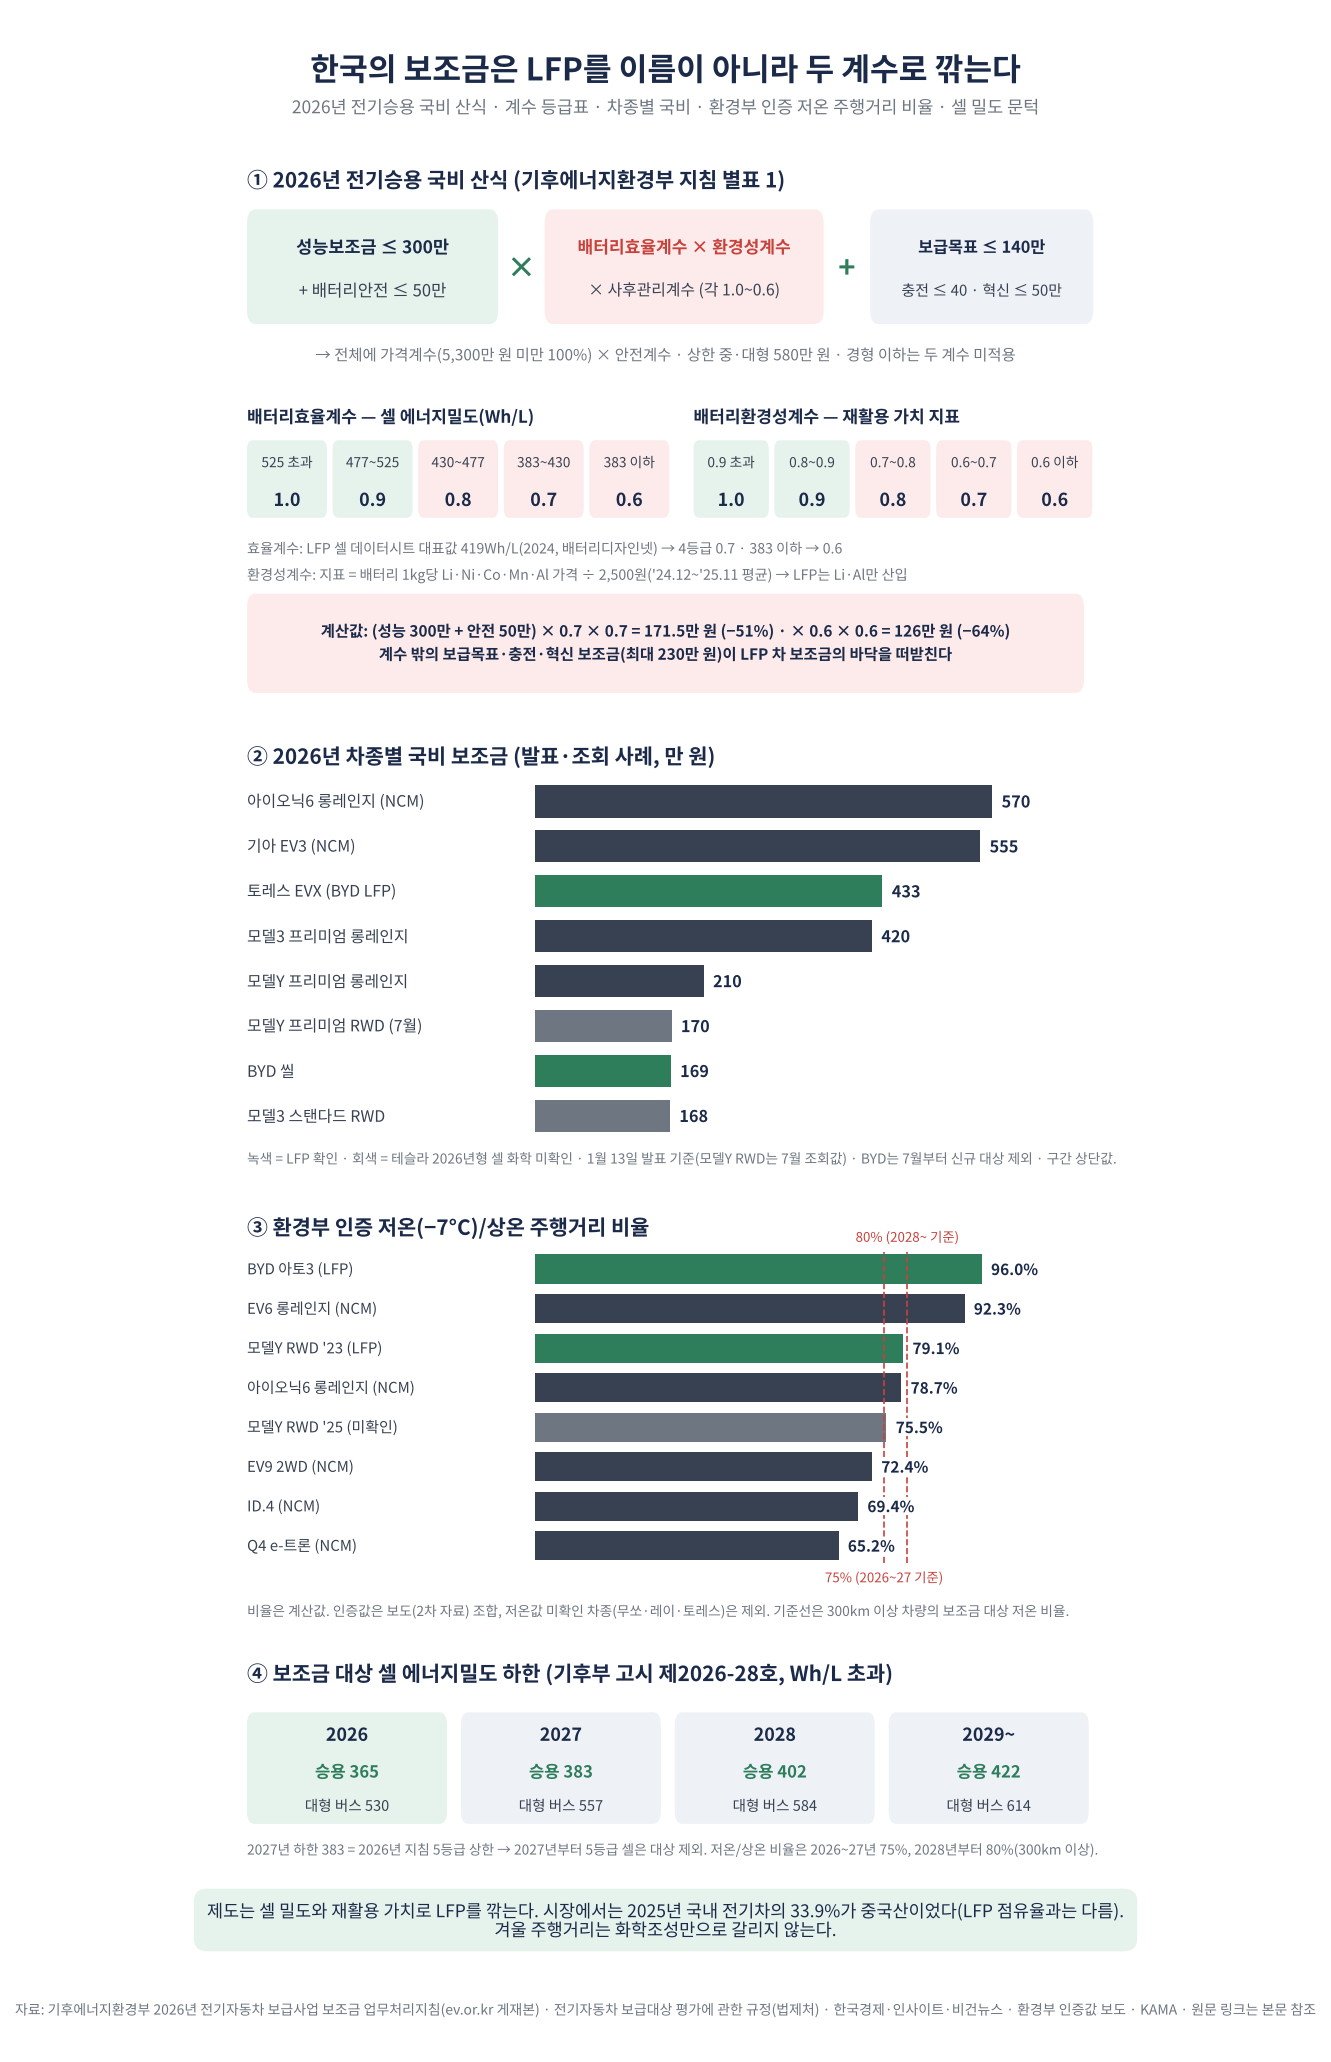
한국의 전기차 보조금은 LFP라는 이름을 적지 않는다. 대신 두 개의 계수로 깎는다. 기후에너지환경부의 「2026년 전기자동차 보급사업 보조금 업무처리지침」(2026년 1월, 무공해차 통합누리집 게재본)은 전기승용차 국비를 [(성능보조금 + 배터리안전보조금) × 배터리효율계수 × 배터리환경성계수 × 사후관리계수 + 보급목표이행보조금 + 충전인프라보조금 + 혁신기술보조금] × 가격계수 × 안전계수로 정한다(별표 1). 성능보조금은 중·대형 최대 300만 원, 배터리안전보조금은 최대 50만 원이다. 이 350만 원에 곱해지는 배터리효율계수는 셀 에너지밀도가 리터당 525Wh를 넘으면 1.0, 477Wh 초과 525Wh 이하면 0.9, 430Wh 초과 477Wh 이하면 0.8, 383Wh 초과 430Wh 이하면 0.7, 383Wh 이하면 0.6이다. 배터리환경성계수는 배터리 1kg당 리튬·니켈·코발트·망간·알루미늄 가격을 2,500원으로 나눈 ‘재활용 가치 지표’가 0.9를 넘으면 1.0, 0.6 이하면 0.6이다. 니켈·코발트·망간이 없는 LFP는 리튬과 알루미늄만 셈에 들어가니 지표가 낮고, 부피당 에너지밀도도 낮아 두 계수에서 동시에 깎인다. 2024년 데이터시트 기준 LFP 셀의 대표 부피 밀도는 리터당 419Wh(배터리디자인넷 셀 데이터베이스)로 2026년 지침의 4등급(0.7)에 해당하고, 383Wh 이하인 셀은 5등급(0.6)이다. 두 계수가 모두 0.7이면 350만 원은 171만 5,000원(−51%), 모두 0.6이면 126만 원(−64%)이 된다(계산값). 계수 밖의 보급목표(최대 140만 원)·충전인프라(최대 40만 원)·혁신기술(최대 50만 원) 보조금이 LFP 차 보조금의 바닥을 떠받치는 구조다.
숫자로 보면 선명하다. 2026년 차종별 국비(1월 13일 확정 발표 기준, 일부는 이후 조회값)는 현대 아이오닉6 롱레인지 537만~570만 원, 기아 EV3 555만 원, EV6 롱레인지 501만~570만 원이었고, BYD의 LFP를 쓰는 KGM 토레스 EVX는 374만~433만 원, 테슬라 모델Y 프리미엄 롱레인지는 210만 원, 모델3 스탠다드 후륜은 168만 원, 모델Y 프리미엄 후륜은 170만 원(7월 기준), BYD 씰은 169만 원이었다. 뉴스1은 중국 브랜드를 두고 “중국산은 최고 169만원 최하위권”이라고 썼다. 충격은 2024년에 먼저 왔다. 환경부가 배터리효율계수를 강화하고 환경성계수를 신설한 2024년 지침에서 중국산 모델Y 후륜(LFP)의 국비는 2023년 514만 원에서 195만 원으로 62% 줄었고, 테슬라는 기본가를 200만 원 내려 대응했다. 같은 해 토레스 EVX의 국비도 457만 원으로 전년보다 200만 원 이상 줄었다(데일리안). 다만 지침은 차종별 계수 입력값(셀 밀도·금속 가치·사후관리 등급)을 공개하지 않아 개별 차종의 금액을 산식으로 재현하는 것은 이번 조사에서 확인하지 못했다. 경형 이하에는 두 계수를 적용하지 않으므로 CATL LFP를 쓰는 기아 레이 EV는 이 구조에서 벗어나 있다.
문턱은 해마다 올라간다. 기후에너지환경부 고시 「전기자동차 보급대상 평가에 관한 규정」(제2026-28호, 2026년 1월 26일 개정·6월 30일 시행)은 보조금 대상이 되려면 전기승용차 셀 에너지밀도가 2026년 리터당 365Wh, 2027년 383Wh, 2028년 402Wh, 2029년부터 422Wh를 넘어야 한다고 정했다(별표 1 비고 4, 법제처 원문 대조). 대형 전기버스는 2026년 530Wh에서 2029년 614Wh로 오른다. 21편 「EV 보조금의 경제학」에서 중국산 전기버스 보조금이 줄어든 배경으로 짚은 기준이 그것이다. 같은 고시는 저온 주행거리가 상온의 75%(300km 이상, 2026~2027년) 이상이어야 하고 2028년부터는 80% 이상이어야 한다고 정했고, 지침의 가중주행거리는 상온 75%·저온 25%로 계산되므로 겨울 성능은 보조금 금액에도 직접 들어간다. 여기에 2026년 7월 1일부터는 제작·수입사가 ‘보급사업 수행자 평가’를 통과해야 하는데, BYD는 2026년 6월 30일 평가에서 승용 10개사 선정에 들지 못해 보조금 대상에서 빠졌다. 이후 BYD는 아토3 126만 원, 씰 최대 169만 원의 자체 지원금을 내걸었다(비건뉴스).
관점 ③ 보조금 계수는 LFP를 벌하는가, 성능을 사는가
정부의 논리는 분명하다. 재활용 가치가 높은 배터리, 같은 부피에 더 많은 에너지를 담는 배터리에 세금을 더 쓰겠다는 것이고, 2025년 11월 「K-배터리 경쟁력 강화 방안」은 LMFP·LMR·나트륨 같은 보급형 화학을 ‘LFP 플러스’로 묶어 리튬계 보급형 연구개발에 약 1,100억 원(발표문 붙임 각주 기준)을 배정했다. 조세특례제한법 시행령이 정한 국가전략기술 이차전지 항목은 셀 265Wh/kg 이상·출력 6C 이상·충방전 1,000회 이상 가운데 하나를 충족하는 셀, 하이니켈(니켈 80% 이상) 양극재처럼 성능 지표로만 적혀 있고 ‘LFP’라는 문구는 없다(별표 7의2). 성능 요건을 충족하면 LFP도 해당될 수 있다는 뜻이다. 반론도 분명하다. 보조금의 목적이 전기차 보급이라면 싼 차를 사는 소비자가 가장 적게 받는 구조는 거꾸로이며, 재활용 가치 계수는 배터리가 수명을 다한 10년 뒤의 가치를 지금의 구매자에게 청구하는 셈이다. 2024년 테슬라가 보조금 감소분 319만 원 가운데 200만 원을 차값 인하로 상쇄한 것은 제조사가 그 청구서의 일부를 대신 낸 사례이고, 2026년 BYD가 보조금 없이도 9월 한 달 2,000대 넘게 판 것은 소비자가 제도를 건너뛴 사례다. 계수가 산업정책의 도구인지 소비자 정책의 도구인지, 지침은 답하지 않는다.
한국 ② — LFP 전기차는 얼마나 팔리고, 겨울엔 얼마나 가나
제도가 LFP를 깎는 동안에도 LFP를 단 차는 팔렸다. 다만 아래의 국적별 통계가 곧 LFP 점유율을 뜻하지는 않는다. 한국자동차모빌리티산업협회(KAMA) 집계로 2025년 국내 전기차 신규등록은 22만 177대로 50.1% 늘었고, 신차의 13.1%를 차지했다. 모델별 1위는 테슬라 모델Y 5만 397대였으며, 중국산 전기차는 7만 4,728대로 전체의 33.9%였다(중국 상하이산 모델Y 포함). 2026년 상반기에는 19만 8,509대로 전년 대비 113.6% 늘었고 BYD가 1만 1,667대(5.9%)로 제조사 4위에 올랐다. 보조금 대상에서 빠진 뒤인 2026년 9월에도 BYD는 돌핀 1,221대·씨라이언7 745대·아토3 227대를 등록했다. 경향신문이 등록 통계와 제원을 맞춘 분석으로는 2026년 8월 국내에서 팔린 국산 전기차 1만 5,794대 가운데 6,590대가 중국산 배터리를 달았다(기사 표기 40.4%, 대수로 단순 계산하면 41.7%). 이런 집계가 가능해진 것은 기아 레이 EV(CATL LFP 35.2kWh)처럼 제원표에 배터리 제조사와 원료를 적도록 한 정보 공개 덕분이다. 다만 국내형 기아 EV5는 CATL의 NCM 81.4kWh를 쓴다. 기아는 81.4kWh NCM 배터리로 “보다 넉넉한 주행거리를 제공”하겠다고 설명했다. 중국형 EV5는 BYD의 LFP다. 같은 차가 시장에 따라 다른 배터리를 다는 시대다.
겨울 성능은 환경부 인증값으로 볼 수 있다. 국립환경과학원이 인증하는 상온과 저온(영하 7도)의 1회 충전 주행거리를 보도·제원 자료에서 모으면, LFP 차와 NCM 차의 저온 비율은 화학조성으로 갈리지 않는다. BYD 아토3(LFP)는 상온 321km에 저온 308km로 96%, 기아 EV6 롱레인지(NCM)는 483km에 446km로 92%였다. 반면 2023년형 중국산 모델Y 후륜(LFP)은 350km에 277km로 79%, 2025년형 신형 모델Y 후륜은 400km에 302km로 75.5%, 아이오닉6 롱레인지(NCM)는 544km에 428km로 79%, 아우디 Q4 e-트론(NCM)은 411km에 268km로 65%였다. 아토3가 96%인데 Q4 e-트론이 65%라면, 화학조성만으로 차의 저온 주행거리 우열을 정하기는 어렵다. 차종·연식·휠과 히트펌프·열관리 설계가 함께 작용하며, 이 비교는 그 요인들을 통제하지 않았다. 셀 단위의 저온 열세가 차 단위에서는 설계에 따라 줄어들 수도, NCM 차가 더 크게 떨어질 수도 있다는 정도로 읽어야 한다. 2028년부터 적용될 저온 80% 기준에 신형 모델Y 후륜이 맞추려면 저온 주행거리가 320km는 돼야 한다(계산값).
| 차종(배터리) | 상온 km | 저온(−7°C) km | 저온/상온 |
|---|---|---|---|
| BYD 아토3 (BYD LFP) | 321 | 308 | 96% |
| 기아 EV6 롱레인지 (NCM) | 483 | 446 | 92% |
| 테슬라 모델Y RWD 2023년형 (CATL LFP) | 350 | 277 | 79% |
| 현대 아이오닉6 롱레인지 2WD (NCM) | 544 | 428 | 79% |
| 테슬라 모델Y RWD 2025년형 (화학 미확인) | 400 | 302 | 75.5% |
| 기아 EV9 2WD 19인치 (NCM) | 508 | 368 | 72% |
| 폭스바겐 ID.4 (NCM) | 421 | 292 | 69% |
| 아우디 Q4 e-트론 (NCM) | 411 | 268 | 65% |
환경부(국립환경과학원) 인증 1회 충전 주행거리. 비율은 계산값. 출처는 각 차종의 인증 보도·제조사 제원(본문 링크 및 뉴스토마토). 저온값을 2차 자료로도 확인하지 못한 차종(무쏘 EV·레이 EV·토레스 EVX)은 표에서 뺐다. 무공해차 통합누리집의 차종별 공식 표는 이번 조사에서 직접 열지 못해 2차 자료를 조합했다. 2026~2027년 보조금 대상 기준은 300km 이상 차량 저온 비율 75%, 2028년부터 80%.
소비자의 셈법은 보조금보다 차값에 가깝다. 컨슈머인사이트가 최근 3년 새 차 구입자 2만 5,861명에게 물은 2026년 ‘비용 대비 가치’ 평가에서 BYD는 첫 평가(응답 206명)에서 751점으로 19개 브랜드 중 4위였고 차량 가격 항목은 1위, 중고차 감가 항목은 13위였다. 케이카는 2026년 6월 예상 중고 시세를 전기차 평균 +0.2%, 아토3 +6.2%, 레이 EV +2.6%로 내다봤다(한 달치 예상치라 추세로 읽기는 이르다). 컨슈머인사이트는 전기차 잔존가치가 낮은 이유로 “배터리 성능 저하와 교체 비용에 대한 우려, 빠른 세대 교체”를 꼽았는데, LFP 차종만의 잔존가치 자료는 확인하지 못했다. 12편에서 본 배터리 상태 정보 공개가 그 우려를 숫자로 바꾸는 장치이고, 2026년 6월 3일부터 전기차를 제작·수입·판매하는 쪽에 배터리 제조사·용량 등의 정보 제공 의무가 생긴 것(자동차관리법 개정)은 그 첫걸음이다.
한국 ③ — K-배터리의 뒤늦은 LFP
7편 「배터리 공급망의 지정학」에서 본 대로 2025년 세계 전기차 배터리 사용량 1,187GWh에서 한국 3사의 몫은 15.4%였다(SNE리서치). 중국을 뺀 시장에서는 2025년 연간 36.3%였고, 2026년 1~7월에는 27.2%로 1년 전 같은 기간(37.6%)보다 10.4%p 내려갔다. 같은 기간 CATL은 34.0%, BYD는 10.6%로 올라 두 회사가 중국 밖 시장의 44.6%를 가져갔다. SNE리서치는 LG에너지솔루션의 점유율 변화에 “가격 경쟁력과 LFP 제품 대응력”이 영향을 줬다고 적었다. 산업연구원이 2026년 8월 낸 보고서는 유럽 시장의 한·중 점유율이 2023년 한국 55%·중국 42%에서 2025년 한국 35%·중국 61%로 뒤집혔다고 정리했고, 같은 연구원의 황경인 연구위원은 “중국이 ESS 주력 제품인 LFP에서 원료·소재 공급망, 생산 규모, 제조원가 측면에서 압도적인 경쟁우위를 갖고 있다”고 말했다. 양극재 쪽은 더 기울어 있다. 2026년 1~8월 전기차용 양극재 공급사의 국적별 비중은 중국계 87.3%, 한국계 9.0%였다(SNE리서치가 LFP 공급사를 다룬 단락에 실은 수치로, LFP만의 집계인지 전체 양극재 집계인지 원문은 밝히지 않았다).
추격은 2024년에 시작됐다. LG에너지솔루션은 2024년 7월 르노 앰페어와 전기차용 파우치 LFP 약 39GWh(약 59만 대분, 2025년 말~2030년, 폴란드 생산) 계약을 맺어 한국 배터리사로는 처음 차량용 LFP를 수주했다. 2025년 상반기에는 미시간 홀랜드에서 ESS용 LFP 양산에 들어갔고, 2026년 1월 실적 발표에서 전기차용 LFP 양산을 1분기부터 시작하며 ESS 수주 잔고가 140GWh라고 밝혔다. 2026년 4월에는 메르세데스-벤츠 회장이 방한 자리에서 LG에너지솔루션을 LFP 공급사로 선정했다고 언급했고, 2025년 12월 체결한 2조 600억 원 계약이 차량용 LFP로 확인됐다. SK온은 2026년 9월 포스코퓨처엠과 2027~2029년 LFP 양극재 약 1조 1,000억 원 계약을 맺었는데 전량 조지아 공장의 ESS용이다. 삼성SDI는 2026년 10월 6일 포스코퓨처엠과 약 6조 원 규모의 LFP 양극재 장기 계약(8월 합의한 2027~2032년 19만 톤 물량을 2배 이상 늘린 것)을 발표했고, 스텔란티스 합작 공장(인디애나)의 일부 라인을 저장장치용으로 돌려 2026년 4분기부터 LFP를 양산한다. 현대차·기아는 2024년 9월 현대제철·에코프로비엠과 전구체 없이 LFP 양극재를 만드는 ‘직접 합성법’ 4년 국책과제를 시작했다.
이 추격에는 두 가지 특징이 있다. 하나는 ESS가 먼저라는 점이다. LG에너지솔루션의 2026년 상반기 북미 ESS 점유율은 4.2%에서 13.6%로 뛰었고, 한국 3사의 북미 LFP 생산은 위에서 본 대로 저장장치용으로 채워지고 있다. 미국이 중국산 배터리에 쌓은 관세가 한국 ESS의 기회가 된 셈인데, 산업연구원의 조철 선임연구위원은 2025년 8월 “LFP는 이미 중국이 기술 경쟁에서 우위에 있지만 미국에서는 대중 고율 관세로 비교적 경쟁력이 있을 것”이라고 짚었다. 다른 하나는 방향이 하나로 정해지지 않았다는 점이다. SK온의 박기수 최고기술책임자는 2026년 3월 “LFP의 단점을 보완하기 위해 다시 하이니켈 계열로 회귀하는 흐름이 나타나고 있다”고 말했다. 삼원계를 지키면서 LFP를 더하는 전략이지, 삼원계를 버리고 LFP로 가는 전략이 아니다. 18편 「EV 부품 공급망의 재편」에서 본 부품사 수익성의 논리가 배터리에서도 반복된다. 싼 제품으로 점유율을 지키는 일과 돈을 버는 일은 같지 않다.
나트륨이온 — 리튬 없는 배터리의 현재
LFP가 “싼 리튬이온”이라면 나트륨이온은 “리튬 없는 배터리”다. 2026년은 중국 업계가 “규모화 원년”으로 부르는 해이지만, 실제 숫자는 아직 작다.
관점 ② 생산 3.45GWh와 능력 122.9GWh 사이
IEA는 2025년 세계 나트륨이온 생산량이 리튬이온의 1% 미만이라고 썼다. 중국의 2025년 나트륨이온 생산은 3.45GWh(ICC, 설치 능력 약 20GWh에 가동률 40% 미만), 출하는 8.1GWh(EVTank, 그중 ESS가 60% 이상) 또는 9GWh(번스타인 추정, 지역 범위 미확인, 중국에너지보 인용)로 집계 기준마다 다르다. 벤치마크는 2025년 9월 시점에 2025년 말까지 가동될 생산능력을 122.9GWh로 전망하면서 95% 이상이 중국에 있고 낮은 가동률과 낮은 리튬 가격이 걸림돌이라고 했다. 중국의 실제 설치 능력은 약 20GWh(ICC), 세계 연말 능력 전망은 122.9GWh(벤치마크)인데, 생산은 한 자릿수 GWh인 시장이다. “규모화 원년”은 실적이 아니라 전망의 표현이며, 2026년 출하 전망(번스타인 25GWh 이상)과 2025년 실적은 따로 읽어야 한다.
전기차 탑재는 2024년에 시작됐지만 규모는 아직 작다. 중국 CABIA의 월간 장차량 통계에는 2026년 9월 현재 나트륨이온 항목이 따로 없다(LFP 85.5%, 삼원계 14.1%, 나머지 0.4GWh, 계산값). 첫 양산 인도는 2024년 1월 JAC 이웨이(钇为) 브랜드의 ‘화셴쯔’ 나트륨판(영문 보도는 ‘이웨이3 변형’으로 표기, 중커하이나 셀 140Wh/kg 이상, CLTC 230km)였지만 판매량은 공개되지 않았다. 판을 만드는 쪽은 CATL이다. 2021년 7월 1세대 셀(160Wh/kg)을 공개한 뒤 2025년 4월 2세대 ‘낙스트라'(승용용 175Wh/kg, 영하 40도에서 사용 가능 출력 90% 유지, 1만 사이클 — 모두 제조사 주장)를 내놓았고, 2025년 6월 대형 트럭용 24V 시동 배터리 양산(회사 발표), 2025년 9월 전기차 동력배터리 안전 국가표준(GB 38031-2025) 인증, 2026년 1월 경상용차용 45kWh 나트륨 팩, 2026년 2월 창안과 함께 “세계 최초 양산 나트륨이온 승용차”(치위안 A06 나트륨판, 45kWh, CLTC 400km 이상, 당시 2026년 중반 출시 예정으로 발표)를 공개했다. 2026년 4월 테크데이에서는 4분기 대규모 양산을 선언했고 회장 쩡위췬은 장기적으로 배터리 시장의 30~40%를 나트륨이 대체할 수 있다고 말했다. 그러나 CATL 최고제조책임자가 2026년 6월 밝힌 2026년 자사 나트륨 배터리 탑재 전기차 전망은 1만~2만 대다. 대당 45kWh로 치면 0.45~0.9GWh, 2026년 1~9월 중국 장차량을 연간으로 환산한 약 770GWh의 0.06~0.12%다(계산값, 실제 점유율이 아닌 규모 비교). 창안 A06 나트륨판이 실제로 출시돼 팔리고 있는지는 2026년 10월 28일 기준 확인하지 못했다.
먼저 움직인 곳은 전기차가 아니다. 2025년 1월 중국 전기 이륜차 대기업 야디가 나트륨이온 스쿠터를 3,299~4,299위안에 사전 판매했고, 2024년 6월 후베이에는 중커하이나 셀로 만든 100MWh 저장장치가 가동됐다. CATL은 2026년 4월 하이퍼스트롱과 3년 60GWh의 ESS용 나트륨 공급 계약을 맺었고, 6월 ESS 제품 ‘테너 소듐'(15,000사이클 주장)을 내놓아 9월 중국 첫 인도·연말 1GWh 출하를 계획했으며, 7월 네덜란드 알펜 5GWh·솔라프로 2GWh, 10월 독일 인틸리온 3GWh 등 유럽 저장장치 업체와 양해각서를 맺었다. 주력 시장은 저장장치, 이륜차·시동 전원, 경상용차와 소형 승용차로 개발이 병행되고 있지만, 물량은 저장장치 쪽이 앞선다. 중국 정부는 2026년 9월 1일부터 리튬이온 배터리에 2%(2027년 9월부터 4%)의 소비세를 매기면서 기준을 충족한 나트륨이온·고체전지·연료전지는 2028년 말까지 면제했다. 중커하이나 후융성(胡勇胜) 회장은 이를 “2년의 정책 창구 기간”이라 불렀다.
중국 밖은 좌초가 이어졌다. 스탠퍼드에서 출발해 2024년 미시간에서 상업 생산을 시작했던 미국 내트론 에너지는 자금 조달에 실패해 2025년 9월 3일 모든 사업을 접었다. IEEE 스펙트럼이 전한 전문가 진단은 투자자의 시간표를 기술이 따라가지 못했고, 서방의 제조 경험 부족으로 수율이 참담했으며, 낮은 에너지밀도가 GWh당 라인 수와 자본비를 키웠다고 짚었다. 2023년 11월 160Wh/kg 나트륨 셀을 검증했던 스웨덴 노스볼트는 2025년 3월 파산했고, 자산을 인수한 라이텐은 NMC로 재가동한다. 프랑스 티아마트는 2026년 9월 아미앵에 짓기로 했던 1단계 약 2억 유로 공장을 자금 조달 난항으로 포기했다(아미앵 시장은 “무기한 연기”로 표현했고, 생산은 아시아 하청으로 돌린다). 예외에 가까운 곳은 미국 피크 에너지로, 2027년 1분기 가동 목표인 연 4GWh 새크라멘토 저장장치 시스템 조립공장(셀 공장이 아니다)과 2030년까지 6GWh 이상의 저장장치 수주를 밝혔다. 한국 정부는 2026년 9월 22일 「배터리 산업기술 로드맵」에서 나트륨이온을 2027년 160Wh/kg급 개발, 2030년 220Wh/kg급 상용화로 잡았다. 로드맵 전체의 2027~2031년 신규 R&D는 약 4,000억 원(전자신문 보도, 정부 발표문은 “5년 국비 약 3,000억 원”)이고, 그중 나트륨 신규 과제에는 정부 460억 원·민간 153억 원을 적었다(산업통상부 첨부). LG에너지솔루션은 중국 난징 공장에 파일럿 라인을 구축해 고객 기술 검증을 진행하며 2027년 양산을 목표로 한다고 보도됐고, 에너지11은 산업부 250억 원 과제로 160Wh/kg급을 개발하며 한국동서발전과 300kWh 저장장치를 실증 중이다. 중국과의 격차를 업계는 1~2년으로 본다.
나트륨이온의 경제학 — 리튬 값과 기술의 경주
원료가 97배 싸다고 배터리가 싸지는 것은 아니다. 스탠퍼드대 연구진이 네이처 에너지에 실은 피어리뷰 논문(2025)은 기술 로드맵·공급망·보급 속도·학습률을 바꿔 가며 6,048개 시나리오를 계산했다. 탄산리튬이 톤당 약 5만 달러로 비싸면 55% 이상의 로드맵에서 나트륨이온이 2035년 이전에 LFP보다 싸지지만, 톤당 약 1만 달러로 싸면 흑연 공급 충격이 없는 한 가격 우위를 얻는 시나리오가 거의 없었다. 연구진은 2030년 이전에 가격 우위를 기대하는 것은 성급하다고 경고했고, 규모의 경제보다 양극 전압·비용량·전극 두께 같은 공학적 진전이 더 중요하다고 썼다. 같은 논문은 분석한 하드카본 음극 설계에서 음극이 주요 원가 요인이라고 짚었다. 값싼 나트륨 원료만으로 낮은 셀 원가가 보장되지는 않는다는 뜻이다. IEA도 2026년 초 코멘터리에서 “현재 리튬 가격에서는 대부분 용도에서 LFP보다 싸지 못하며, 특히 추운 기후에서는 전기차와 저장장치에서 이미 비용효과적”이라고 정리했다. 2024년 IEA 보고서는 나트륨이온이 2030년까지 전기차 배터리의 10% 미만이고 생산비는 LFP보다 30% 낮을 수 있다고 봤는데, 그 “30% 낮을 수 있다”는 조건부다.
중국 업계의 숫자는 더 낙관적이지만 조건이 같다. 중커하이나 총경리는 2026년 3월 리튬 셀 Wh당 0.3~0.5위안, 나트륨 셀 0.5~0.7위안으로 아직 비싸며 2027년에 교차할 것이라고 했다. CATL은 2026년 말 셀 원가, 2027년 시스템 원가가 LFP와 같아진다고 전망했고, 같은 행사에서 업계(완화화학)는 하드카본 음극 가격이 2024년 톤당 6만~7만 위안에서 2026년 3만 5,000~4만 위안으로 낮아질 것으로 내다봤다(중간값 기준 약 42% 하락, 계산값 — 범위로는 33~50%여서 기사 제목의 “반값”은 상단값이다). 번스타인은 나트륨 셀 원가가 2025년 한 해 kWh당 75달러에서 57달러로 24% 내렸고 2027년 LFP와 같아진 뒤 15~20달러 우위를 갖는다고 봤다(중국에너지보 인용). 반대편에서 영국 분석기관 썬더세드에너지는 나트륨이온이 LFP보다 약 20% 비싸며 탄산리튬이 kg당 40달러 이상(이 기관 기준 전망의 약 3배)에 머물러야 경제성이 성립한다고 했다. 2030년 출하 전망은 EVTank 435GWh부터 은하증권 600GWh까지 기관마다 크게 갈린다. 전망이 갈리는 데는 여러 변수가 얽혀 있다. 나트륨이온의 경제성은 하드카본 비용·전극 성능·양산 수율·용도에 달려 있고, 비교 대상인 LFP의 값을 움직이는 리튬 가격도 주요 변수다. 그 리튬 가격은 위에서 본 대로 1년 반 사이 3배 올랐다 반으로 내렸다.
그래서 나트륨이온이 먼저 설 자리는 추운 곳과 멈춰 있는 곳이다. 영하 40도 성능은 LFP가 따라가기 어렵고, 저장장치는 kg당 에너지가 덜 중요하다. CATL의 유럽 저장장치 양해각서가 승용차보다 먼저 나온 것은 그 논리와 맞는다. 전기차에서는 2026년 1만~2만 대라는 CATL의 숫자가 보여 주듯 시작점에 있다. 8편에서 전고체를 두고 썼던 질문을 여기서도 똑같이 던질 수 있다. 나트륨이온이 따라잡아야 할 LFP도 제자리에 있지 않다. 값과 성능이 계속 나아지는 LFP와 용도별 시스템 비용으로 겨뤄야 한다.
싼 배터리의 숨은 값 — 재활용과 잔존가치
LFP의 싼 값은 배터리가 수명을 다한 뒤에 비용으로 돌아온다. 10편 「다 쓴 배터리는 어디로 가나」에서 본 대로 재활용의 수익은 뽑아낸 금속값에서 나오는데, LFP에는 니켈과 코발트가 없다. 임페리얼칼리지 등 영국 연구진의 피어리뷰 분석(iScience, 2021)은 여러 화학조성과 공정을 비교해 재활용 순이익이 kWh당 −21.43~+21.91달러 사이에 분포하며 건식·습식 공정에서는 LFP가 “구리 외에 회수할 가치 있는 물질이 없어” 다른 조성보다 비용집약적이라고 결론냈다. 시장은 더 직접적이다. 패스트마켓은 2024년 9월 유럽에서 LFP 폐배터리를 재활용업체에 넘길 때 내는 처리비(게이트피)가 톤당 3,000~4,000유로인 반면 NCM은 0~400유로라며, 유럽 업체의 LFP 블랙매스 일부는 “사실상 무료”로 팔리거나 폐기된다고 썼다. 영국 CRU는 2025년 10월 유럽 LFP 재활용의 추가 비용을 kWh당 약 3.9달러, 70kWh 팩 한 개에 273달러로 추정했고, “LFP에서 유의미한 가치가 있는 물질은 리튬뿐”이라고 적었다. 미국 재활용업체 서바솔루션스의 최고경영자는 “인산철을 재활용하는 데는 사실상 가치가 없다”고 말했다(2026년 7월 NPR 인터뷰, 업계 블로그 재인용). EU는 2031년부터 재활용 원료 비율을 의무화한다. CRU는 재활용 리튬 의무 비율에 대응하는 비용만 따로 떼면 70kWh 팩당 약 16달러로 봤다. 의무 대응 비용과 전체 재활용 추가비용은 구분해야 하지만, 어느 쪽이든 누군가 내야 하는 돈이다.
다만 재활용 가치와 중고차 잔존가치는 다른 문제다. “LFP 중고차는 값이 덜 나간다”는 우려의 정량 근거는 이번 조사에서 찾지 못했다. 오히려 위에서 본 카를라의 2026년 자료는 10만 km를 넘긴 테슬라 모델3 가운데 LFP 변형의 배터리 건강도가 가장 높다고 보여 준다. 아빌루의 최고경영자는 “건강도 10~15%의 차이는 주행거리와 차값의 실질적 차이”라고 말했다(진단 서비스 판매사의 발언). 12편 「EV 중고차와 배터리 잔존가치」에서 본 것처럼, 중고 시세는 차령·주행거리·신차 가격·수요·보증과 함께 배터리 상태를 믿을 수 있게 보여 주는 정보로 정해지며, 화학조성만으로 정해지지 않는다. LFP의 숨은 값은 먼저 재활용 단계에서 드러나고, 그 비용을 누가 질지는 회수 제도와 거래 구조에 달려 있다.
반론 — 싼 배터리가 판도를 바꾼다는 말의 한계
첫째 반론은 세그먼트에서 나온다. 싼 배터리가 바꾼 것은 작은 차와 짧은 주행거리의 판이지, 비싼 차의 판이 아니라는 것이다. GM의 배터리 총괄 커트 켈티는 2026년 6월 LFP가 GM 포트폴리오에 들어오지 못할 가능성을 공개적으로 말했고, 미국 전기차 스타트업 슬레이트의 최고기술책임자는 차체 바닥 공간의 제약 때문에 장거리 모델은 “NCM으로만 가능했다”고 말했다(2025년 4월 SK온과 배터리 공급 계약을 맺은 당사자의 발언). 같은 기사가 인용한 IEA 자료로 미국 전기차 배터리 설치의 하이니켈 NCM 비중은 2023년 90%에서 2025년(기사 시점의 연중 값) 92%로 오히려 올랐다(기사 인용, IEA 원표는 확인하지 못했다). 맥킨지는 주행거리를 최대로 끌어야 하는 차는 여전히 NMC를 쓸 것이라고 봤다. 성균관대·가천대 연구진의 피어리뷰 리뷰 논문(Interdisciplinary Materials, 2025)은 LFP의 한계를 약 3.2V의 공칭 전압과 g당 약 170mAh의 비용량이라는 재료의 성질에 귀속시켰다. 블레이드와 셀투팩은 팩 효율을 끌어올렸고, 전극·음극·셀 설계에도 개선 여지가 남아 있지만, 양극 소재의 전압과 비용량이라는 이론적 한계는 바뀌지 않는다.
둘째 반론은 배터리 값 하락이 차값에 다 옮겨 갔는지 분명하지 않다는 점이다. 국제청정교통위원회(ICCT)와 프라운호퍼 ISI가 독일 시장 10만여 건의 데이터로 2020~2025년을 분석한 결과, 같은 기간 세계 배터리 가격은 kWh당 165~185유로에서 130~140유로로 명목 21~24%, 실질 35~37% 내렸지만 같은 모델을 추적해 중량·출력·주행거리를 보정한 전기차의 실질 가격은 18% 내리는 데 그쳤다(내연기관차는 2% 올랐다). 공저자인 패트릭 플뢰츠 교수는 “배터리 원가의 큰 하락이 아직 정가에 충분히 옮겨 가지 않았다”고 적었다. 포드가 2026년 1월 유럽형 익스플로러·카프리의 기본 배터리를 52kWh NMC에서 58kWh LFP로 바꿨을 때 주행거리는 최대 70km 늘고 급속충전 출력은 145kW에서 110kW로 줄었지만 정가는 3만 9,900유로와 4만 2,400유로로 그대로였다. 일부는 더 긴 주행거리와 성능 개선에 쓰였을 수 있다. 나머지 이득이 어디로 갔는지, 누구의 마진이 됐는지는 다음 26편 「EV 가격 전쟁」의 질문이다.
셋째 반론은 “싼 것이 아니라 싸게 파는 것”이라는 주장이다. EU가 중국산 전기차에 상계관세를 매긴 시행규정에는 “정부가 LFP를 적정 대가보다 싸게 제공”했다는 항목이 들어 있다. 독일 킬 세계경제연구소는 중국의 산업 보조금이 주요 EU·OECD 국가의 3~4배, 많게는 9배이고 BYD 한 회사가 2022년 직접 보조금 21억 유로를 받았다고 추산했다. 반박도 있다. IEA는 공적 지원을 반영하지 않은 생산 원가 기준으로도 유럽·미국이 중국보다 최대 50% 높다고 썼고, 같은 보고서에서 “중국의 LFP 소재(양극재) 생산업체들도 지속적인 손실을 겪고 있다”(후난위넝 제외)고 적었다. BNEF는 2025년 가격 하락의 요인으로 “지속되는 셀 제조 과잉설비와 치열한 경쟁”을 꼽았다. 로디엄그룹은 2024년 추정에서 BYD의 유럽 판매 이익이 대당 약 1만 4,300유로(씰 U 기준)로 중국의 1,300유로보다 훨씬 크다는 점을 들면서도, 가격 차이의 원인으로 보조금 외에 수직 통합과 싼 투입 요소, 더 발달한 배터리 생태계를 함께 들었다. 보조금과 출혈 경쟁과 구조적 원가 우위가 섞여 있고, 그 비중을 가른 연구는 이번 조사에서 찾지 못했다.
넷째 반론은 싼 배터리가 산업을 병들게 한다는 것이다. IEA에 따르면 2025년 말 세계 리튬이온 배터리의 명판 생산능력은 4TWh를 넘었는데, 벤치마크가 집계한 2025년 세계 수요는 1.59TWh였다. 연간 수요가 연말 명판 능력의 약 40% 이하에 해당한다는 단순 비교이며, 실측 가동률은 아니다(계산값). 중국 정부가 2026년 9월 ESS용 배터리 신규 생산시설 승인을 중단했다는 보도도 같은 맥락이다. 과잉 능력과 경쟁이 값을 눌렀고 일부 소재 업체의 수익성을 악화시켰다. 다만 사정은 공정 단계와 제품 등급에 따라 다르다. 이 뒷면은 28편 「배터리 공급과잉」에서 따로 다룬다.
이 반론들에 대한 반론도 적어야 공정하다. 중국 밖 LFP 비중은 낮지만 1년 새 15.1%에서 26.5%로 올랐고(SNE리서치), 메르세데스 CLA·르노 5·슈코다·포드 익스플로러처럼 유럽 완성차의 기본형이 줄줄이 LFP로 바뀌고 있으며, 2026년 10월 스페인 사라고사에서 양산을 시작한 립모터 B10도 LFP다. 실차 건강도 표본에서는 LFP가 유리했고, CATL 2세대 선싱은 영하 10도에서 5%에서 80%까지 15분을 주장한다(제조사 공표). “프리미엄은 삼원계”라는 말은 맞지만, 전기차 판매의 다수는 프리미엄이 아니다.
학계·업계는 어디서 갈리나
| 쟁점 | 대체로 합의된 것 | 갈리는 지점 |
|---|---|---|
| 비중 | 세계 전기차 배터리의 과반이 LFP(IEA 2025년 55% 이상), 중국은 80%대. 저장장치는 90% 이상 | 중국 밖에서 얼마나 빨리 오르나(EU 10%대, 미국 1~수%, 비중국 26.5%) — 분모마다 수치 다름 |
| 원가 | 양극재 비중 차이로 LFP 셀·팩이 NMC보다 18~40% 쌈(학술 모델 18%, 트렌드포스 35%, BNEF 37%, IEA 40% 이상 — 기준이 다름). 2025년 팩 81달러 대 128달러 | 리튬 가격 변동과 지역별 생산 원가(유럽·미국 최대 50% 높음)를 어떻게 반영하나 |
| 성능 | 셀 밀도 205 대 265Wh/kg, 팩 격차 5~20%. 영하 20도 안팎에서 셀 용량 10~35% 감소(셀·조건에 따라), 저온 충전 1.7~1.9배 소요(셀 시험) | 실차 겨울 주행거리의 차이는 화학조성보다 열관리가 크다는 주장. 동일 조건 LFP 대 NMC 실차 비교 자료 부족 |
| 안전 | 열폭주 시 최고 온도·가스량이 삼원계보다 훨씬 낮음(피어리뷰 다수) | “안 탄다”는 주장. 베이징 LFP 저장장치 폭발(2021) 등 반례 |
| 수명 | 실차 건강도 실측에서 LFP 우세(카를라 2026) | 저전압 운용 NMC가 LFP를 앞선다는 댈하우지 실험. 100% 충전 권고와 고SOC 열화의 상충 |
| 서방 현지화 | 이번 조사에서 확인한 북미 LFP 셀 양산은 저장장치용. 유럽은 중국산 수입 의존 | 포드 마셜(연내 양산 셀 목표)·사라고사(2026년 말 초기 생산 목표, 2028년 완공)의 실제 양산 시점. 세액공제 적격성 |
| 나트륨이온 | 생산량이 리튬이온의 1% 미만(IEA). 저온 성능 덕에 추운 환경·소형차·저장장치에 먼저 적합(IEA) | 원가 동등 시점 — 업계는 2026년 말~2027년을 목표로, 학술 모형은 일부 조건에서 2030년까지 동등 가능성을 보되 확실한 가격 우위는 더 까다롭다고 평가(리튬 가격 의존) |
| 재활용 | LFP 재활용은 회수 가치가 낮아 유럽에서 처리비를 받는 구조(패스트마켓·CRU·피어리뷰) | 그 비용을 제도(EU 재활용 원료 의무)가 누구에게 지우나. 중고차 잔존가치 하락의 근거는 미확인 |
인사이트 — 몇 가지 판단
첫째, 싼 배터리는 이미 판을 바꿨다 — 중국에서. 세계 전기차 배터리의 55% 이상, 중국 장차량(실제 장착 기준)의 80%대가 LFP다. 중국에서는 LFP가 주류이고 삼원계가 소수다. 눈여겨볼 변화는 전기차 한 대에 실리는 배터리가 1년 새 34.5kWh에서 38.6kWh로 커졌다는 점이다. 차종 구성의 변화도 섞여 있지만, 싼 배터리가 싼 차만 만든 것이 아니라 같은 값에 더 큰 배터리를 넣게 한다는 방향과 맞는 숫자다.
둘째, 중국 밖에서는 값만으로 속도가 정해지지 않는다. 미국에서 중국산 배터리에는 용도에 따라 40~50%대의 관세가 붙고(2차 자료 기준 단순 합계), 세액공제는 중국 기술 라이선스 공장의 적격성을 흔든다. 유럽의 LFP는 거의 전량 중국산이다. 미시간 포드 공장은 파일럿 생산 단계, 스페인 사라고사는 2026년 말 초기 생산 목표에 2028년 3월 완공 예정이고, 미국의 한국 3사 LFP는 저장장치용이 먼저다. 차급과 주행거리 요구도 속도를 가른다. 중국 밖 LFP 비중이 오르는 것은 사실이지만, 그 LFP를 누가 만드느냐는 공장별 화학조성·용도·양산 시점을 하나씩 확인해야 답할 수 있다.
셋째, 싼 값의 대가는 셀이 아니라 시스템에서 치른다. 셀·팩 기준으로 kWh당 13달러(학술 모델의 셀 원가)에서 47달러(BNEF의 팩 가격) 싸다. 그 대신 본문의 60kWh 예시에서 팩이 약 109kg 무겁고, 영하 10도 셀 시험에서 충전이 1.7~1.9배 오래 걸리며, 5분 충전을 쓰려면 메가와트 충전기가 있어야 하고, 수명이 끝나면 유럽에서는 재활용업체가 돈을 받고 가져간다. 배터리 값만 보면 이득이고, 차와 충전망과 재활용까지 보면 그 이득의 일부를 다른 곳에서 돌려준다.
넷째, 한국은 제도와 시장이 엇갈린다. 지침은 셀 밀도와 재활용 가치라는 두 계수로 LFP 차의 보조금을 깎고, 2027년부터는 리터당 383Wh 이하의 셀을 대상에서 아예 뺀다. 제도의 눈으로 보면 LFP는 2류이지만, 시장은 2025년 국내 전기차의 3분의 1을 중국산으로 채웠고 보조금이 끊긴 BYD도 9월 한 달 2,000대 넘게 팔았다. 배터리 3사는 LFP를 추격하되 삼원계를 버리지 않으며, 그 LFP의 첫 자리는 전기차가 아니라 북미 저장장치다. 제도가 사는 것은 고성능이고 시장이 사는 것은 값이다. 둘 사이에서 한국 전기차의 평균 가격이 어디로 가느냐는 다음 편의 질문이다.
다섯째, 나트륨이온의 경제성은 리튬 가격에 크게 묶여 있다. 학술 분석은 리튬이 톤당 1만 달러 수준이면 2030년 전에 LFP를 이기기 어렵다고 보고, 업계는 2026년 말~2027년 동등을 말한다. 어느 쪽이 맞든 먼저 설 자리는 추운 곳과 저장장치이며, 전기차의 주류가 되려면 계속 나아지는 LFP를 시스템 비용에서 이겨야 한다. 2026년 CATL의 나트륨 전기차 1만~2만 대는 시작점의 숫자다.
여섯째, 싼 배터리의 뒷면에는 과잉 능력이 있다. 2025년 말 명판 능력은 4TWh를 넘었고 그해 수요는 1.59TWh였다. 과잉 능력과 경쟁이 값을 눌렀고, IEA에 따르면 중국의 LFP 양극재 업체들은 후난위넝을 빼면 지속적인 손실을 겪고 있다. 이 구조는 28편의 주제이고, 이번 글의 결론에 붙는 단서다.
결론
“싼 배터리가 전기차 판도를 바꾸나”라는 질문에 이번 조사의 답은 “중국에서는 이미 바꿨고, 중국 밖에서는 바꾸는 중이며, 바꾸지 못하는 곳에서는 제도·공급망과 차급·성능 요구가 함께 속도를 늦추고 있다”에 가깝다. LFP는 3년 만에 세계 전기차 배터리의 소수파에서 과반이 됐고, kWh당 81달러라는 값은 전기차 가격의 계산을 바꿨다. 그 값에는 무게·겨울·충전기·재활용이라는 대가가 붙어 있지만, 중국과 신흥국의 보급형 시장은 그 대가를 받아들였다. 중국 밖에서 LFP가 느린 데는 관세·세액공제라는 제도, 공장 지연이라는 공급의 문제, 장거리·대형차가 많은 시장 구조가 함께 작용한다. 이 요인들의 비중을 가른 연구는 이번 조사에서 찾지 못했다.
한국에 남은 질문도 분명하다. 셀 밀도와 재활용 가치로 보조금을 깎는 지침이 소비자가 고르는 싼 전기차와 어디서 만나는가, 그리고 저장장치에서 시작한 배터리 3사의 LFP가 전기차로 넘어올 때 중국산과 값으로 겨룰 수 있는가다. 나트륨이온은 아직 리튬 값에 매여 있다. 리튬이 싸면 나트륨이 값으로 앞서기 어렵고, 리튬이 비싸면 LFP와 삼원계가 함께 비싸진다. 추운 지역과 저장장치처럼 용도에 따라 예외도 있다. 2026년 가을 리튬은 1년 반 사이 세 배 올랐다 반으로 내렸다. 배터리의 판을 정하는 것은 화학식만이 아니라 원료의 값과 그 값이 소비자에게 닿는 길을 정하는 제도이며, 둘 다 한 해 만에 바뀐다.
긱토이브이 인사이트는 매주 EV 산업의 구조 변화를 한국과 글로벌 양쪽 시각에서 정리합니다. 다음 글에서는 「EV 가격 전쟁 — 반값 전기차는 누구의 마진을 깎나」를 다룹니다.
📩 EV 관련 협력·문의는 Contact 페이지로 보내주시기 바랍니다.
📕 다음 주제 미리보기 : EV 가격 전쟁 / 전기 이륜차와 배터리 교환 / 배터리 공급과잉
편집 노트 : 이 글은 국제기구·정부·연구기관 보고서, 피어리뷰 논문, 제조사 공시와 보도자료, 업계 통계, 언론 보도를 구분해 작성했습니다. 약 550건의 자료를 검토했고, 본문에 인용한 링크는 원문을 열어 대조했습니다(일부 원문은 접속 제한으로 서지 정보만 확인했습니다). 제조사가 발표한 성능 수치는 ‘제조사 공표’로, 조사자가 직접 계산한 값은 ‘계산값’으로 표시했고, 계산에 쓴 가정은 본문에 함께 적었습니다. 확인하지 못한 항목은 그 사실을 본문에 적었습니다. 본문에 인용한 주요 근거는 하이퍼링크로 확인하실 수 있습니다.